Η σταδιακή αποεπένδυση του CVC από τη Vivartia, με τις διαδοχικές πωλήσεις επιχειρηματικών δραστηριοτήτων του ομίλου, αποτυπώνεται πλέον και στα οικονομικά μεγέθη της Nutrico, της εταιρείας συμμετοχών που ελέγχει τη ΔΕΛΤΑ Τρόφιμα. Η πώληση της Μπάρμπα Στάθης στην Ideal Holdings, η μεταβίβαση της Δωδώνης στην Ελληνικά Γαλακτοκομεία και, πιο πρόσφατα, η συμφωνία για την πώληση της Evergood στην καναδική Recipe Unlimited συνθέτουν την εικόνα ενός ομίλου που αλλάζει σημαντικά μέγεθος, δομή και επιχειρηματικό προσανατολισμό.
Στο πλαίσιο αυτό, ιδιαίτερο ενδιαφέρον παρουσιάζουν οι οικονομικές καταστάσεις της Nutrico για το 2025, και αποκαλύπτουν τις επιπτώσεις της αποεπένδυσης από τη Δωδώνη, αλλά και τις επιδόσεις των δραστηριοτήτων που παραμένουν στο χαρτοφυλάκιο του ομίλου.
Είναι χαρακτηριστικό ότι η Nutrico εμφάνισε ενοποιημένα καθαρά κέρδη 76,2 εκατ. ευρώ, έναντι ζημιών 5,5 εκατ. ευρώ το 2024, κυρίως χάρη στο έκτακτο κέρδος από την πώληση της Δωδώνης έναντι 110 εκατ. ευρώ. Την ίδια στιγμή, ο συνολικός δανεισμός περιορίστηκε κατά 62%, στα 80,5 εκατ. ευρώ, ενώ ποσό 72,5 εκατ. ευρώ επιστράφηκε στη μητρική Vivartia Holding μέσω μείωσης μετοχικού κεφαλαίου.
Πίσω, ωστόσο, από τη θεαματική αναστροφή του τελικού αποτελέσματος, η εικόνα των συνεχιζόμενων δραστηριοτήτων είναι περισσότερο σύνθετη. Ο κύκλος εργασιών αυξήθηκε κατά 2,5%, στα 298,7 εκατ. ευρώ, κυρίως χάρη στις εξαγωγές γιαουρτιού, και τα προσαρμοσμένα EBITDA ενισχύθηκαν κατά 19%, στα 22,2 εκατ. ευρώ. Παρ' όλα αυτά, οι συνεχιζόμενες δραστηριότητες παρέμειναν ζημιογόνες, με καθαρές ζημιές περίπου 4 εκατ. ευρώ, έναντι 2,6 εκατ. ευρώ το 2024.
Η επόμενη ημέρα για τη Nutrico αποκτά έτσι διπλή σημασία. Αφενός αποτελεί μέρος της ευρύτερης διαδικασίας αποεπένδυσης του CVC από τις δραστηριότητες της Vivartia. Αφετέρου, τα αποτελέσματά της αναδεικνύουν τις προκλήσεις που αντιμετωπίζει η ΔΕΛΤΑ, σε μια αγορά όπου το αυξημένο κόστος παραγωγής, η ενίσχυση της ιδιωτικής ετικέτας και οι πιέσεις στην αγοραστική δύναμη των καταναλωτών εξακολουθούν να επηρεάζουν τα περιθώρια κερδοφορίας.
Το αποτύπωμα της αποεπένδυσης του CVC
Το 2025 αποτέλεσε χρονιά σημαντικών αλλαγών για τη Vivartia, με το CVC να προχωρά στην υλοποίηση διαδοχικών συμφωνιών πώλησης δραστηριοτήτων που είχαν αποτελέσει βασικούς πυλώνες του ομίλου.
Τον Μάρτιο του 2025 ολοκληρώθηκε η μεταβίβαση της Μπάρμπα Στάθης στην Ideal Holdings, έναντι τιμήματος 130 εκατ. ευρώ. Ακολούθησε τον Νοέμβριο η πώληση της Δωδώνης στην Ελληνικά Γαλακτοκομεία, έναντι 110 εκατ. ευρώ. Οι δύο συναλλαγές απέφεραν συνολικά 240 εκατ. ευρώ, επιτρέποντας παράλληλα στη Vivartia να προχωρήσει σε σημαντική αναδιάρθρωση της χρηματοοικονομικής της θέσης.
Η διαδικασία συνεχίστηκε τον Οκτώβριο του 2026, με την ανακοίνωση οριστικής συμφωνίας για την πώληση του 100% της Evergood στην καναδική Recipe Unlimited Corporation, εταιρεία που συνδέεται με τον επενδυτικό όμιλο Fairfax του Prem Watsa. Η συγκεκριμένη συμφωνία αφορά τον βραχίονα εστίασης της Vivartia, στον οποίο περιλαμβάνονται τα σήματα Goody's Burger House, everest, Flocafé Espresso Room, La Pasteria και Jackaroo. Η συναλλαγή δεν είχε ακόμη ολοκληρωθεί κατά την ανακοίνωσή της.
Μετά και τη συμφωνία για την Evergood, το ενδιαφέρον στρέφεται κυρίως στις δύο μεγάλες δραστηριότητες που εξακολουθούν να βρίσκονται στο χαρτοφυλάκιο της Vivartia: τον κλάδο γαλακτοκομικών, με επίκεντρο τη ΔΕΛΤΑ, και τον κλάδο κατεψυγμένης ζύμης, με βασική εταιρεία τη Μιχαήλ Αραμπατζής – Ελληνική Ζύμη.
Σε αυτή τη συγκυρία, οι οικονομικές επιδόσεις της Nutrico αποκτούν ιδιαίτερη βαρύτητα, καθώς αποτυπώνουν τόσο την επίδραση μιας ολοκληρωμένης αποεπένδυσης όσο και τη λειτουργική εικόνα της δραστηριότητας γαλακτοκομικών που παραμένει στον όμιλο. Άλλωστε, για έναν επενδυτή όπως το CVC, η αξία των επιχειρήσεων δεν συνδέεται μόνο με τα εμπορικά τους σήματα και τη θέση τους στην αγορά, αλλά και με τη δυνατότητα παραγωγής επαναλαμβανόμενης κερδοφορίας και ταμειακών ροών. Πρόκειται για δύο στοιχεία που αποκτούν μεγαλύτερη σημασία όσο προχωρά η διαδικασία αναδιάρθρωσης του χαρτοφυλακίου.
Πωλήσεις 298,7 εκατ. ευρώ με ώθηση από τις εξαγωγές γιαουρτιού
Σύμφωνα με τις οικονομικές καταστάσεις της Nutrico, οι ενοποιημένες πωλήσεις από συνεχιζόμενες δραστηριότητες ανήλθαν το 2025 σε 298,74 εκατ. ευρώ, έναντι 291,48 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 2,49%. Η βελτίωση κατά περίπου 7,3 εκατ. ευρώ συνδέεται κυρίως με τη δραστηριότητα στο εξωτερικό. Όπως αναφέρει χαρακτηριστικά η διοίκηση στην έκθεση διαχείρισης, η αύξηση προήλθε «κυρίως από την αύξηση των εξαγωγών γιαουρτιού», επιβεβαιώνοντας τη σημασία που αποκτά η συγκεκριμένη κατηγορία για την ανάπτυξη της ΔΕΛΤΑ.
Ειδικότερα, οι πωλήσεις στην ελληνική αγορά διαμορφώθηκαν σε 264,81 εκατ. ευρώ, από 261,04 εκατ. ευρώ το προηγούμενο έτος, σημειώνοντας αύξηση 1,45%. Αντίθετα, οι πωλήσεις στην Ευρώπη ενισχύθηκαν κατά 11,31%, φθάνοντας τα 31,62 εκατ. ευρώ, από 28,41 εκατ. ευρώ το 2024. Ακόμη υψηλότερος ήταν ο ρυθμός ανάπτυξης στις τρίτες χώρες, όπου οι πωλήσεις αυξήθηκαν κατά 13,09%, στα 2,31 εκατ. ευρώ από 2,04 εκατ. ευρώ.Συνολικά, οι πωλήσεις στο εξωτερικό ανήλθαν σε 33,93 εκατ. ευρώ, έναντι 30,45 εκατ. ευρώ το 2024, καταγράφοντας άνοδο 11,43%. Έτσι, η συμμετοχή των διεθνών αγορών στον συνολικό κύκλο εργασιών αυξήθηκε από περίπου 10,4% σε 11,4%.
Όσον αφορά τη σύνθεση των εσόδων, οι πωλήσεις προϊόντων παρέμειναν ουσιαστικά αμετάβλητες, στα 220,52 εκατ. ευρώ. Αντίθετα, οι πωλήσεις εμπορευμάτων και πρώτων υλών αυξήθηκαν κατά 11,5%, φθάνοντας τα 74,99 εκατ. ευρώ, από 67,26 εκατ. ευρώ το 2024.
Η πίεση στο μικτό περιθώριο και η βελτίωση του προσαρμοσμένου EBITDA
Παρά την αύξηση του τζίρου, η Nutrico δεν κατάφερε να μεταφέρει τη θετική εικόνα των πωλήσεων στο επίπεδο του μικτού αποτελέσματος. Τα μικτά κέρδη από συνεχιζόμενες δραστηριότητες υποχώρησαν στα 78,55 εκατ. ευρώ, έναντι 79,72 εκατ. ευρώ το προηγούμενο έτος, καταγράφοντας μείωση 1,47%. Την ίδια στιγμή, το κόστος πωλήσεων αυξήθηκε κατά 3,98%, στα 220,19 εκατ. ευρώ, από 211,76 εκατ. ευρώ το 2024.
Παρά τη συμπίεση του μικτού περιθωρίου, τα προσαρμοσμένα κέρδη προ φόρων, τόκων και αποσβέσεων (EBITDA) από συνεχιζόμενες δραστηριότητες, εξαιρουμένης της επίδρασης του ΔΠΧΑ 16 και των έκτακτων και μη επαναλαμβανόμενων δαπανών, ενισχύθηκαν κατά 19%, στα 22,2 εκατ. ευρώ, έναντι 18,7 εκατ. ευρώ το 2024. Ωστόσο, διαφορετική είναι η εικόνα σε επίπεδο δημοσιευμένων EBITDA, τα οποία υποχώρησαν στα 16,7 εκατ. ευρώ, από 18,4 εκατ. ευρώ το 2024, σημειώνοντας μείωση περίπου 9%. Σύμφωνα με την έκθεση διαχείρισης, η υποχώρηση αυτή οφείλεται «κυρίως λόγω εκτάκτων και μη επαναλαμβανόμενων ζημιών».
Παραμένουν οι ζημιές στις συνεχιζόμενες δραστηριότητες
Σε επίπεδο αποτελεσμάτων προ φόρων, οι συνεχιζόμενες δραστηριότητες του ομίλου εμφάνισαν ζημιές 3,31 εκατ. ευρώ, έναντι ζημιών 2,88 εκατ. ευρώ το 2024, καταγράφοντας επιδείνωση περίπου 14,9%. Μετά τη φορολογία, οι ζημιές διαμορφώθηκαν σε 4,05 εκατ. ευρώ, έναντι 2,64 εκατ. ευρώ, παρουσιάζοντας αύξηση 53,2%. Σημαντικό στοιχείο αποτελεί πάντως η αποκλιμάκωση του χρηματοοικονομικού κόστους. Τα καθαρά χρηματοοικονομικά έξοδα περιορίστηκαν στα 8,31 εκατ. ευρώ, από 9,43 εκατ. ευρώ το 2024, σημειώνοντας μείωση περίπου 11,8%. Η διοίκηση αποδίδει τη συγκεκριμένη εξέλιξη στην «εφαρμογή χαμηλότερων επιτοκίων, συνέπεια της αναδιάρθρωσης του δανεισμού».
Πώς η Δωδώνη έφερε κέρδος 83,3 εκατ. ευρώ
Η μεγάλη διαφορά ανάμεσα στην οργανική εικόνα και στο τελικό καθαρό αποτέλεσμα εξηγείται από την πώληση της Δωδώνης. Τον Ιούλιο του 2025 η Nutrico υπέγραψε προσύμφωνο για την πώληση του 100% των μετοχών της Δωδώνης και των θυγατρικών της στην Ελληνικά Γαλακτοκομεία. Η συναλλαγή ολοκληρώθηκε τον Νοέμβριο, με συνολικό τίμημα 110 εκατ. ευρώ. Σύμφωνα με τις σημειώσεις επί των οικονομικών καταστάσεων, η λογιστική αξία των καθαρών περιουσιακών στοιχείων του ομίλου Δωδώνη κατά την ημερομηνία πώλησης ανερχόταν σε 26,72 εκατ. ευρώ. Έτσι, από τη συναλλαγή προέκυψε λογιστικό κέρδος 83,28 εκατ. ευρώ για τον όμιλο Nutrico.
Τα αποτελέσματα της Δωδώνης για την περίοδο έως την πώλησή της περιλαμβάνονται στις διακοπείσες δραστηριότητες. Για το διάστημα από την αρχή του 2025 μέχρι τις 30 Νοεμβρίου, ο όμιλος Δωδώνη εμφάνισε πωλήσεις 166,41 εκατ. ευρώ και ζημιές μετά φόρων 3,07 εκατ. ευρώ. Μετά τον συνυπολογισμό του κέρδους από την πώληση, το συνολικό θετικό αποτέλεσμα των διακοπεισών δραστηριοτήτων διαμορφώθηκε σε 80,21 εκατ. ευρώ. Το ποσό αυτό υπερκάλυψε τις ζημιές των συνεχιζόμενων δραστηριοτήτων και οδήγησε τη Nutrico σε ενοποιημένα καθαρά κέρδη 76,16 εκατ. ευρώ, έναντι ζημιών 5,5 εκατ. ευρώ το 2024.
Μείωση δανεισμού 62% και επιστροφή 72,5 εκατ. ευρώ στη Vivartia
Η πώληση της Δωδώνης δεν επηρέασε μόνο τα αποτελέσματα, αλλά άλλαξε σημαντικά και τη χρηματοοικονομική θέση της Nutrico. Όπως αναφέρει χαρακτηριστικά η διοίκηση στην έκθεση διαχείρισης, «Μέρος του τιμήματος χρησιμοποιήθηκε για την αποπληρωμή του δανεισμού της Εταιρείας, ενώ ποσό € 72,5 εκατ. επιστράφηκε στον μέτοχο μέσω μείωσης μετοχικού κεφαλαίου». Ο συνολικός δανεισμός του ομίλου διαμορφώθηκε στις 31 Δεκεμβρίου 2025 σε 80,5 εκατ. ευρώ, έναντι 211,7 εκατ. ευρώ στο τέλος του 2024. Πρόκειται για μείωση κατά 131,2 εκατ. ευρώ ή περίπου 62%, η οποία συνδέεται τόσο με τις αποπληρωμές δανείων όσο και με την αποενοποίηση του ομίλου Δωδώνη. Συγκεκριμένα, όπως επισημαίνει η διοίκηση, η πώληση του κλάδου τυροκομικών μείωσε τον ενοποιημένο δανεισμό κατά 87,9 εκατ. ευρώ, ενώ ο δανεισμός της ίδιας της Nutrico περιορίστηκε κατά 33,7 εκατ. ευρώ. Από τις δανειακές υποχρεώσεις που απέμειναν στο τέλος της χρήσης, τα 67,8 εκατ. ευρώ αφορούσαν μακροπρόθεσμο δανεισμό και τα 12,7 εκατ. ευρώ βραχυπρόθεσμες δανειακές υποχρεώσεις. Την ίδια στιγμή, τα ταμειακά διαθέσιμα μειώθηκαν σημαντικά, στα 9,37 εκατ. ευρώ, έναντι 43,43 εκατ. ευρώ το 2024, καταγράφοντας υποχώρηση 78,4%. Ο καθαρός δανεισμός, υπολογιζόμενος ως συνολικός δανεισμός μείον τα χρηματικά διαθέσιμα, διαμορφώθηκε έτσι σε περίπου 71,1 εκατ. ευρώ, από 168,2 εκατ. ευρώ το προηγούμενο έτος.
Αρνητικό κεφάλαιο κίνησης
Παράλληλα, όπως γνωστοποιείται στην έκθεση διαχείρισης, ο όμιλος εμφάνισε στο τέλος του 2025 αρνητικό κεφάλαιο κίνησης 5,6 εκατ. ευρώ, εξέλιξη που η διοίκηση συνδέει με την πώληση του κλάδου τυροκομικών και την επακόλουθη επιστροφή κεφαλαίου.
Η ιδιωτική ετικέτα πιέζει
Η διοίκηση της Nutrico αναγνωρίζει ότι το περιβάλλον στην αγορά γαλακτοκομικών εξακολουθεί να χαρακτηρίζεται από έντονες πιέσεις, παρά την αποκλιμάκωση του πληθωρισμού σε σχέση με προηγούμενες χρήσεις. Όπως σημειώνεται στην έκθεση διαχείρισης, «το επίπεδο των τιμών παρέμεινε υψηλό, επηρεάζοντας τις αγοραστικές συνήθειες των νοικοκυριών και ενισχύοντας την αναζήτηση προϊόντων με καλύτερη σχέση αξίας και τιμής». Η διοίκηση προσθέτει ότι η εξέλιξη αυτή συνέβαλε στην περαιτέρω ανάπτυξη των προϊόντων ιδιωτικής ετικέτας, ενώ ενίσχυσε τη σημασία των προσφορών και των προωθητικών ενεργειών στα επώνυμα προϊόντα. Μέσα σε αυτές τις συνθήκες, ο όμιλος διατήρησε σημαντικά μερίδια αγοράς στις περισσότερες κατηγορίες στις οποίες δραστηριοποιείται.
Ειδικότερα, το 2025 κατέγραψε οριακή αύξηση των μεριδίων του, τόσο σε όγκο όσο και σε αξία, στο λευκό γιαούρτι, στα επιδόρπια και στο σοκολατούχο γάλα. Αντίθετα, εμφάνισε οριακή υποχώρηση στο λευκό γάλα ψυγείου, στα φυτικά ροφήματα και στους χυμούς, την οποία η διοίκηση αποδίδει κυρίως στην ενίσχυση των προϊόντων ιδιωτικής ετικέτας.
Παράλληλα, στις σημαντικότερες προκλήσεις για τον όμιλο περιλαμβάνεται η μεταβλητότητα του κόστους των πρώτων υλών και της ενέργειας, η οποία επηρεάζει άμεσα το κόστος παραγωγής. Η διοίκηση αναφέρει ότι παρακολουθεί τις διακυμάνσεις των τιμών και έχει αναπτύξει σχέδιο ενεργειών, που περιλαμβάνει μεταξύ άλλων τη συγκράτηση λειτουργικών εξόδων και την προσαρμογή της τιμολογιακής πολιτικής, με στόχο τον περιορισμό των επιπτώσεων στην κερδοφορία.
Το νέο σχήμα της Nutrico και οι 984 εργαζόμενοι
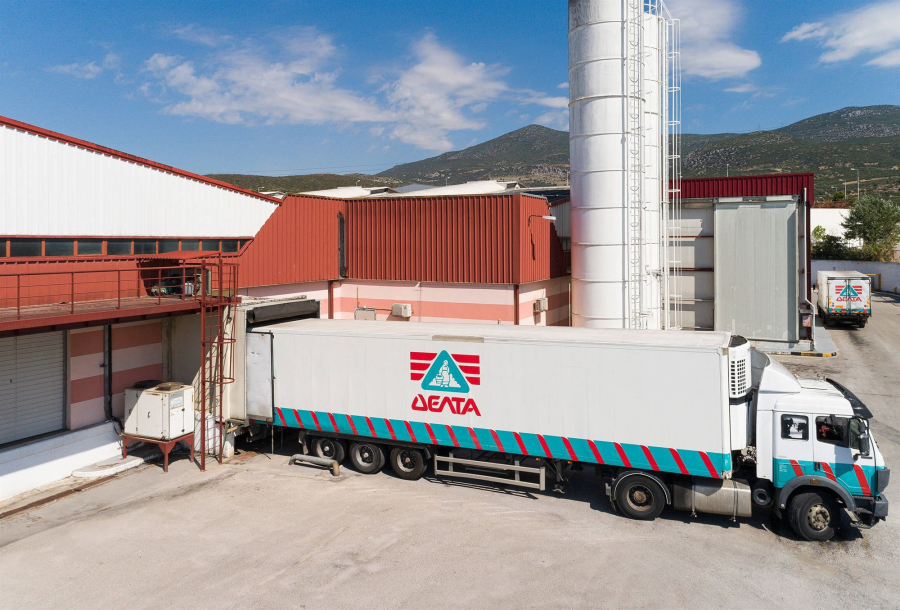
Μετά την πώληση της Δωδώνης, η Nutrico διατηρεί ως βασική θυγατρική τη ΔΕΛΤΑ Τρόφιμα, μέσω της οποίας ελέγχει μια σειρά παραγωγικών και εμπορικών δραστηριοτήτων. Στον όμιλο περιλαμβάνονται οι Ευρωτροφές, Κουρέλλας, Δανιήλ Σ. Γκατένιο & Υιός και Cold Sin, με δραστηριότητες που εκτείνονται από τα γαλακτοκομικά προϊόντα και τις ζωοτροφές μέχρι την εισαγωγή, εξαγωγή και διανομή τροφίμων. Σύμφωνα με την έκθεση διαχείρισης, ο όμιλος ΔΕΛΤΑ δραστηριοποιείται σε 23 χώρες, συμπεριλαμβανομένης της Ελλάδας, και έχει παρουσία σε περισσότερα από 26.000 σημεία πώλησης. Το ανθρώπινο δυναμικό του ομίλου ΔΕΛΤΑ αριθμούσε 984 εργαζομένους το 2025, έναντι 1.021 το 2024, σημειώνοντας μείωση 3,6%.
Στις εταιρικές εξελίξεις της χρονιάς περιλαμβάνεται ακόμη η ολοκλήρωση, κατά το πρώτο τρίμηνο του 2025, της διασυνοριακής απορρόφησης της SI Food Holdings Limited από τη Nutrico. Επιπλέον, τον Ιούνιο του 2025 πραγματοποιήθηκε αύξηση μετοχικού κεφαλαίου της Nutrico κατά περίπου 1,55 εκατ. ευρώ, με κεφάλαια από τη μητρική Vivartia Holding.
Η κίνηση των 40,9 εκατ. ευρώ το 2026 και οι προτεραιότητες
Οι κινήσεις αναδιάρθρωσης συνεχίστηκαν και μετά την ολοκλήρωση της χρήσης.
Σύμφωνα με την έκθεση διαχείρισης, τον Μάρτιο του 2026 η Nutrico αποπλήρωσε ενδοομιλικό δάνειο, μαζί με τους σχετικούς τόκους και άλλες υποχρεώσεις, αξιοποιώντας επιστροφή κεφαλαίου με μετρητά ύψους 40,93 εκατ. ευρώ από τη θυγατρική ΔΕΛΤΑ Τρόφιμα.
Για το 2026, η διοίκηση αναγνωρίζει ότι το διεθνές οικονομικό περιβάλλον παραμένει απαιτητικό, με τις γεωπολιτικές εξελίξεις, το υψηλό κόστος διαβίωσης και τη συγκρατημένη καταναλωτική δαπάνη να επηρεάζουν τη δυναμική της αγοράς. Όπως αναφέρει χαρακτηριστικά, «Βασικός στόχος του Ομίλου παραμένει η περαιτέρω ανάπτυξη των πωλήσεων, η ενίσχυση της κερδοφορίας και η διαρκής βελτίωση της χρηματοοικονομικής του θέσης».
Στο πλαίσιο αυτό, οι βασικές προτεραιότητες περιλαμβάνουν τη διατήρηση και ενίσχυση της θέσης στην ελληνική αγορά, την ανάπτυξη νέων προϊόντων υψηλής προστιθέμενης αξίας, τη βελτίωση της παραγωγικής αποδοτικότητας και τον περιορισμό του λειτουργικού κόστους. Ιδιαίτερη έμφαση δίνεται στην εξωστρέφεια, με τη διοίκηση να θέτει ως στρατηγικό στόχο την «περαιτέρω διεύρυνση της διεθνούς παρουσίας του κλάδου και την ενίσχυση των εξαγωγικών δραστηριοτήτων», με ιδιαίτερη βαρύτητα στην κατηγορία του γιαουρτιού. Παράλληλα, προβλέπεται η ενίσχυση των εμπορικών σημάτων, η διεύρυνση των δικτύων διανομής και η αξιοποίηση οικονομιών κλίμακας, προκειμένου να βελτιωθεί η ανταγωνιστικότητα του ομίλου.