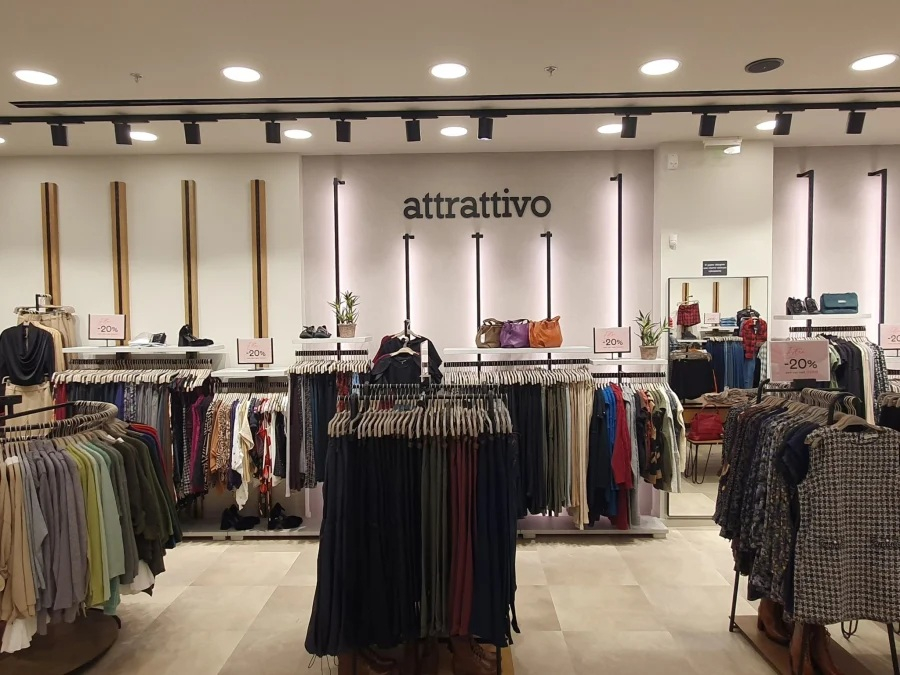
Μια χρονιά με δύο διαφορετικές όψεις ήταν το 2025 για την A.X.F. Α.Ε. του Ηρακλή Ξυλούρη, καθώς η εταιρεία ενίσχυσε σημαντικά τον κύκλο εργασιών της και περιόρισε τις ζημιές της, χωρίς ωστόσο να επιστρέψει στην κερδοφορία. Παράλληλα, η εικόνα του ισολογισμού εξακολουθεί να χαρακτηρίζεται από υψηλές υποχρεώσεις και αυξημένες ανάγκες κεφαλαίου κίνησης.
Σύμφωνα με τις οικονομικές καταστάσεις, ο κύκλος εργασιών της εταιρείας, που δραστηριοποιείται στην αγορά ένδυσης με τα σήματα Attrattivo και ALE και την αντιπροσώπευση της Mango, διαμορφώθηκε σε 56,35 εκατ. ευρώ, έναντι 51,43 εκατ. ευρώ το 2024, καταγράφοντας αύξηση 9,57%. Πρόκειται για ενίσχυση των πωλήσεων κατά περίπου 4,92 εκατ. ευρώ μέσα σε έναν χρόνο.
Η διοίκηση, στην έκθεση διαχείρισης, περιγράφει το οικονομικό περιβάλλον ως ιδιαίτερα απαιτητικό, κάνοντας αναφορά στις πληθωριστικές πιέσεις, τις γεωπολιτικές εξελίξεις στη Μέση Ανατολή και την Ουκρανία και τις δυσκολίες στις διεθνείς εφοδιαστικές αλυσίδες.
Όπως χαρακτηριστικά σημειώνει: «Παρά τις δυσμενείς συνθήκες, η εταιρεία συνέχισε την αναπτυξιακή της πορεία, ενισχύοντας περαιτέρω την εμπορική της παρουσία και το μερίδιό της στην αγορά».
Άνοδος πωλήσεων, αλλά υποχώρηση της λειτουργικής κερδοφορίας
Η αύξηση του τζίρου συνοδεύτηκε από βελτίωση της μικτής κερδοφορίας. Συγκεκριμένα, τα μικτά κέρδη ανήλθαν σε 29,90 εκατ. ευρώ, από 27,07 εκατ. ευρώ το 2024, σημειώνοντας άνοδο 10,45%. Ωστόσο, η αύξηση των λειτουργικών δαπανών περιόρισε το όφελος από την ενίσχυση των πωλήσεων. Τα κέρδη προ τόκων και φόρων περιορίστηκαν σε 1,26 εκατ. ευρώ, από 2,02 εκατ. ευρώ το 2024, καταγράφοντας πτώση 37,75%.
Καθοριστικό ρόλο στον περιορισμό των τελικών ζημιών διαδραμάτισε η σημαντική μείωση του χρηματοοικονομικού κόστους. Ειδικότερα, οι χρεωστικοί τόκοι και τα συναφή έξοδα υποχώρησαν στα 1,65 εκατ. ευρώ, έναντι 2,65 εκατ. ευρώ την προηγούμενη χρήση, σημειώνοντας μείωση 38%. Έτσι, οι ζημιές προ φόρων περιορίστηκαν στις 386,7 χιλ. ευρώ, από 632,1 χιλ. ευρώ το 2024, καταγράφοντας μείωση 38,82%. Σε επίπεδο τελικού αποτελέσματος, οι ζημιές μετά από φόρους διαμορφώθηκαν σε 431,5 χιλ. ευρώ, έναντι 713,2 χιλ. ευρώ το 2024, μειωμένες κατά 39,50%.
Υποχρεώσεις 55,45 εκατ. ευρώ και αρνητικό κεφάλαιο κίνησης
Σημαντικό στοιχείο των οικονομικών καταστάσεων αποτελεί η εξέλιξη των υποχρεώσεων. Στο τέλος του 2025, οι συνολικές υποχρεώσεις της A.X.F. ανέρχονταν σε 55,45 εκατ. ευρώ, έναντι 50,69 εκατ. ευρώ το 2024, παρουσιάζοντας αύξηση 9,39%.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η σύνθεσή τους. Οι υποχρεώσεις από λοιπούς φόρους και τέλη διαμορφώθηκαν σε 16,84 εκατ. ευρώ, από 14,64 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 15,02%. Ακόμη μεγαλύτερη ήταν η αύξηση των υποχρεώσεων προς οργανισμούς κοινωνικής ασφάλισης, οι οποίες έφτασαν τα 11,30 εκατ. ευρώ, έναντι 7,49 εκατ. ευρώ την προηγούμενη χρήση, καταγράφοντας άνοδο 50,88%. Αθροιστικά, οι δύο αυτές κατηγορίες υποχρεώσεων διαμορφώθηκαν σε 28,14 εκατ. ευρώ, από 22,13 εκατ. ευρώ το 2024, αυξημένες κατά 27,15%.
Παράλληλα, το βραχυπρόθεσμο μέρος των μακροπρόθεσμων δανείων διαμορφώθηκε σε 24,60 εκατ. ευρώ, έναντι 25,51 εκατ. ευρώ το 2024, παρουσιάζοντας μείωση 3,57%.
Τα ταμειακά διαθέσιμα ενισχύθηκαν οριακά στα 6,09 εκατ. ευρώ, έναντι 5,87 εκατ. ευρώ το 2024, με αύξηση 3,91%. Ωστόσο, το κεφάλαιο κίνησης παρέμεινε αρνητικό και διαμορφώθηκε σε -4,77 εκατ. ευρώ, έναντι -4,27 εκατ. ευρώ το 2024. Το έλλειμμα διευρύνθηκε κατά περίπου 491 χιλ. ευρώ. Τα ίδια κεφάλαια περιορίστηκαν σε 13,36 εκατ. ευρώ, από 14,05 εκατ. ευρώ, καταγράφοντας μείωση 4,94%.
Η αίτηση στον εξωδικαστικό μηχανισμό
Μέσα σε αυτό το περιβάλλον, ιδιαίτερη σημασία αποκτά η κίνηση της διοίκησης να αναζητήσει ρύθμιση των οφειλών προς το Δημόσιο και τους ασφαλιστικούς οργανισμούς. Όπως αποκαλύπτεται στην έκθεση διαχείρισης: «Στις 10.02.2026 η εταιρεία υπέβαλε αίτηση υπαγωγής στον Εξωδικαστικό Μηχανισμό Ρύθμισης Οφειλών, σύμφωνα με το ισχύον νομοθετικό πλαίσιο, για τη ρύθμιση οφειλών προς το Ελληνικό Δημόσιο και τους οργανισμούς κοινωνικής ασφάλισης». Η διοίκηση διευκρινίζει ότι μέχρι την ημερομηνία έγκρισης των οικονομικών καταστάσεων δεν είχε εκδοθεί απόφαση επί της συγκεκριμένης αίτησης.
Όπως αναφέρει, «η ολοκλήρωσή της θα συμβάλει στη βελτίωση της χρηματοοικονομικής διάρθρωσης και της διαχείρισης των ταμειακών ροών της εταιρείας»..
Οι σοβαρές επισημάνσεις των ορκωτών ελεγκτών
Πέρα από τα δημοσιευμένα οικονομικά μεγέθη, ιδιαίτερο βάρος έχουν οι παρατηρήσεις στην έκθεση του ανεξάρτητου ορκωτού ελεγκτή, ο οποίος διατυπώνει γνώμη με επιφύλαξη.
Σύμφωνα με την έκθεση, στις εμπορικές και λοιπές απαιτήσεις περιλαμβάνονται καθυστερημένες απαιτήσεις περίπου 13,57 εκατ. ευρώ, για τις οποίες έχει σχηματιστεί απομείωση περίπου 2,57 εκατ. ευρώ. Κατά την εκτίμηση του ελεγκτή, θα έπρεπε να έχει διενεργηθεί πρόσθετη απομείωση περίπου 11 εκατ. ευρώ, με αποτέλεσμα οι απαιτήσεις και τα ίδια κεφάλαια να εμφανίζονται αυξημένα κατά το συγκεκριμένο ποσό.
Παράλληλα, επισημαίνεται ότι δεν έχει διενεργηθεί απομείωση ύψους 3,84 εκατ. ευρώ σε συμμετοχικούς τίτλους, ενώ καταγράφεται ανεπαρκής πρόβλεψη κατά 323 χιλ. ευρώ για αποζημιώσεις προσωπικού. Επιπλέον, σύμφωνα με τον έλεγχο, δεν έχει πραγματοποιηθεί απομείωση αποθεμάτων λογιστικής αξίας περίπου 602 χιλ. ευρώ.
Οι συγκεκριμένες επισημάνσεις αντιστοιχούν αθροιστικά σε περίπου 15,76 εκατ. ευρώ, ποσό που υπερβαίνει τη δημοσιευμένη καθαρή θέση των 13,36 εκατ. ευρώ. Πρόκειται για τις εκτιμήσεις του ελεγκτή και όχι για αναμορφωμένο ισολογισμό που έχει δημοσιεύσει η εταιρεία.
Ο ορκωτός επισημαίνει ακόμη ότι η εταιρεία δεν καταρτίζει ενοποιημένες οικονομικές καταστάσεις, παρότι, σύμφωνα με την έκθεσή του, υφίσταται σχετική υποχρέωση βάσει του Ν. 4308/2014. Ξεχωριστή αναφορά γίνεται στην ύπαρξη «ουσιώδους αβεβαιότητας που σχετίζεται με τη συνέχιση της δραστηριότητας».
Ο ελεγκτής σημειώνει ότι, μετά τη συνεκτίμηση των παρατηρήσεων του ελέγχου, τα ίδια κεφάλαια καθίστανται κατώτερα από το μισό του μετοχικού κεφαλαίου, γεγονός που ενδέχεται να εγείρει σημαντική αμφιβολία για τη δυνατότητα συνέχισης της δραστηριότητας της εταιρείας. Από την πλευρά της, η διοίκηση διατυπώνει διαφορετική εκτίμηση στην έκθεση διαχείρισης, αναφέροντας: «Η Εταιρεία διαθέτει επάρκεια πόρων που εξασφαλίζουν την συνέχιση της λειτουργίας της ως “δρώσα οικονομική μονάδα” για το προβλεπτό μέλλον». Επιπλέον, διαβεβαιώνει ότι σκοπεύει να συνεχίσει την απρόσκοπτη χρηματοδότηση και να λαμβάνει τα κατάλληλα μέτρα για την εύρυθμη λειτουργία της.
A.X.F. Stores: Τζίρος 3,05 εκατ. ευρώ και μείωση της καθαρής θέσης κατά 44,52%
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και τα οικονομικά αποτελέσματα της A.X.F. Stores, στην οποία η μητρική συμμετέχει με ποσοστό 99,60%.
Σύμφωνα με τις οικονομικές καταστάσεις της θυγατρικής, ο κύκλος εργασιών της ανήλθε σε 3,05 εκατ. ευρώ, έναντι 3,01 εκατ. ευρώ το 2024, σημειώνοντας οριακή αύξηση 1,38%. Αντίθετα, τα μικτά κέρδη υποχώρησαν σε 377,3 χιλ. ευρώ, από 432,1 χιλ. ευρώ, καταγράφοντας πτώση 12,70%.
Οι ζημιές προ φόρων διαμορφώθηκαν σε 210 χιλ. ευρώ, έναντι 222,5 χιλ. ευρώ το 2024, παρουσιάζοντας μείωση 5,61%. Ωστόσο, οι λειτουργικές ζημιές προ τόκων και φόρων αυξήθηκαν από περίπου 14 χιλ. ευρώ σε 50,5 χιλ. ευρώ.
Στην έκθεση διαχείρισης, η διοίκηση αναφέρει ότι «κατάφερε να διατηρήσει τον κύκλο εργασιών της σε ικανοποιητικά επίπεδα και να ενισχύσει τη θέση της στην αγορά». Το ενεργητικό της θυγατρικής διαμορφώθηκε σε 8,75 εκατ. ευρώ, αυξημένο κατά 2,85%, ενώ οι συνολικές υποχρεώσεις έφτασαν τα 8,46 εκατ. ευρώ, σημειώνοντας αύξηση 5,65%. Παράλληλα, οι βραχυπρόθεσμες υποχρεώσεις αυξήθηκαν κατά 13,90%, στα 6,57 εκατ. ευρώ. Θετική εξέλιξη αποτέλεσε η ενίσχυση των ταμειακών διαθεσίμων, τα οποία ανήλθαν σε 969,5 χιλ. ευρώ, έναντι 591,6 χιλ. ευρώ, σημειώνοντας αύξηση 63,88%.
Σημαντικό μέρος των συναλλαγών της A.X.F. Stores πραγματοποιείται με τη μητρική. Συγκεκριμένα, οι πωλήσεις αγαθών και υπηρεσιών προς την A.X.F. ανήλθαν σε 2,61 εκατ. ευρώ, ενώ οι υποχρεώσεις προς αυτήν στο τέλος του 2025 διαμορφώθηκαν σε 3,85 εκατ. ευρώ, έναντι 2,94 εκατ. ευρώ την προηγούμενη χρήση, σημειώνοντας αύξηση 31,12%.
Και στην περίπτωση της A.X.F. Stores, ο ορκωτός ελεγκτής διατυπώνει γνώμη με επιφύλαξη, επισημαίνοντας, μεταξύ άλλων, καθυστερημένες απαιτήσεις περίπου 687 χιλ. ευρώ χωρίς ισόποση απομείωση. Επιπλέον, εντοπίζει ακίνητα ή βραδέως κινούμενα αποθέματα συνολικής αξίας περίπου 5 εκατ. ευρώ, κατά τη ρευστοποίηση των οποίων ενδέχεται να προκύψει ζημία που δεν μπορεί να προσδιοριστεί στο παρόν στάδιο. Η έκθεση περιλαμβάνει επίσης αναφορά σε ουσιώδη αβεβαιότητα σχετικά με τη συνέχιση της δραστηριότητας, καθώς η καθαρή θέση της θυγατρικής υπολείπεται του μισού του μετοχικού της κεφαλαίου.
Πέντε νέα καταστήματα το 2026 και συνέχιση της επέκτασης
Παρά τις χρηματοοικονομικές προκλήσεις, η A.X.F. συνεχίζει να επενδύει στην εμπορική ανάπτυξη και τη διεύρυνση της φυσικής παρουσίας της.
Όπως γνωστοποιείται στην έκθεση διαχείρισης, από την ολοκλήρωση της χρήσης 2025 μέχρι τη σύνταξη της έκθεσης, η εταιρεία προχώρησε στη λειτουργία πέντε επιπλέον υποκαταστημάτων. Τα νέα σημεία βρίσκονται στο Ηράκλειο Κρήτης (στην πλατεία Ελευθερίου Βενιζέλου) στη Μύκονο, στο Αργοστόλι Κεφαλονιάς, στο Παλαιό Φάληρο και στη Λαμία.
Η ανάπτυξη του δικτύου εντάσσεται στη στρατηγική ενίσχυσης της παρουσίας της εταιρείας στην εγχώρια αγορά γυναικείας ένδυσης, όπου δραστηριοποιείται με τα σήματα Attrattivo και ALE, καθώς και με την αντιπροσώπευση της Mango. Όπως αναφέρει χαρακτηριστικά η διοίκηση: «Στρατηγικός στόχος της εταιρείας παραμένει η περαιτέρω ανάπτυξη των εργασιών της μέσω της ενίσχυσης της εμπορικής της παρουσίας, της επέκτασης και αναβάθμισης του δικτύου καταστημάτων, της ανάπτυξης νέων συνεργασιών και της αύξησης του μεριδίου αγοράς της».
Παράλληλα, η εταιρεία θέτει ως προτεραιότητες τη βελτίωση της διαχείρισης αποθεμάτων και κεφαλαίου κίνησης, τον έλεγχο του λειτουργικού κόστους και τον περιορισμό των χρηματοοικονομικών επιβαρύνσεων. Στο επίπεδο του ανθρώπινου δυναμικού, ο μέσος αριθμός εργαζομένων της μητρικής διαμορφώθηκε σε 554 άτομα το 2025, από 559 το 2024, ενώ στη θυγατρική A.X.F. Stores περιορίστηκε σε 75 από 80 εργαζομένους.
Το συνολικό κόστος μισθοδοσίας της μητρικής αυξήθηκε κατά 5%, στα 13,38 εκατ. ευρώ.