Η μετάβαση από το «πλαστικό χρήμα» στις ψηφιακές πληρωμές δεν είναι απλώς μια τεχνολογική εξέλιξη, είναι μια αλλαγή που έχει ήδη επηρεάσει βαθιά την καθημερινότητα των πολιτών, τον τρόπο που καταναλώνουν, αλλά και τον τρόπο που οι επιχειρήσεις λειτουργούν και αναπτύσσονται. Μέσα σε λίγα χρόνια, η εικόνα της συναλλαγής έχει μετασχηματιστεί: από τη φυσική παρουσία μιας κάρτας και την επαφή με ένα POS, σε μια εμπειρία σχεδόν «αόρατη», που πραγματοποιείται με ένα άγγιγμα, ένα κινητό ή ακόμη και χωρίς καμία εμφανή διαδικασία. Η ταχύτητα, η ευκολία και η ενσωμάτωση των πληρωμών στην καθημερινή ροή της ζωής δημιουργούν μια νέα κανονικότητα, όπου το χρήμα γίνεται όλο και λιγότερο απτό και όλο και περισσότερο ψηφιακό.
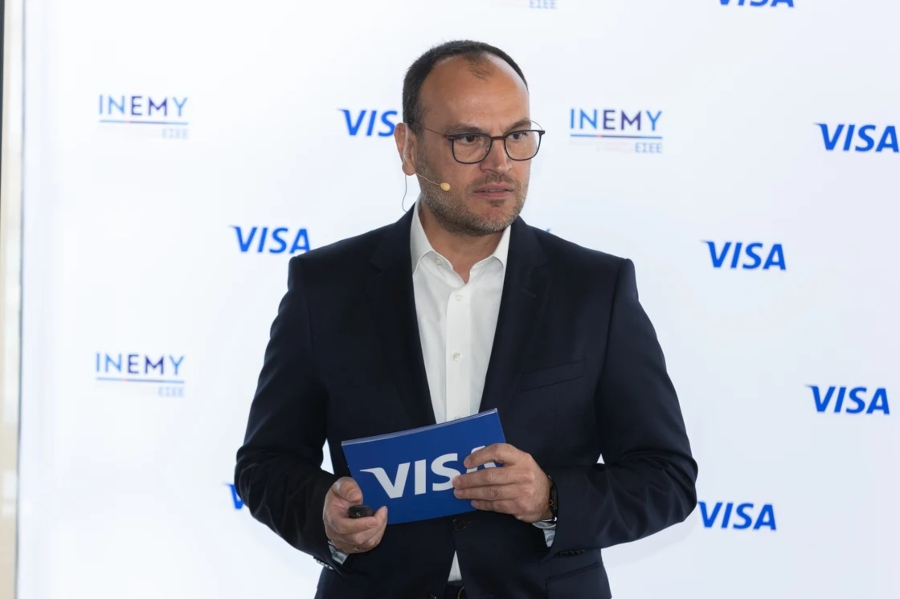
Σε αυτό το περιβάλλον, η κατανόηση της αλλαγής δεν είναι πάντα αυτονόητη. Πολλοί εξακολουθούν να ταυτίζουν τις κάρτες με το «πλαστικό», ενώ στην πράξη η λειτουργία τους έχει ήδη μετακινηθεί σε ένα πολυεπίπεδο ψηφιακό οικοσύστημα. Όπως επισημαίνει σε συνέντευξη του στο ΑΠΕ/ΜΠΕ ο Νίκος Πετράκης, country manager Visa Hellas, "μέχρι πριν από λίγα χρόνια, οι πληρωμές με κάρτα συνδέονταν κυρίως με τη φυσική πλαστική κάρτα. Ο καταναλωτής έπρεπε να την έχει μαζί του, να την εισάγει στο τερματικό και συχνά να υπογράψει ή να πληκτρολογήσει το PIN». Σήμερα, όμως, η εμπειρία έχει αλλάξει ριζικά, καθώς «η ίδια κάρτα Visa μπορεί πλέον να αποθηκευτεί με ασφάλεια σε ένα ψηφιακό πορτοφόλι στο κινητό, στο smartwatch ή σε άλλη συσκευή».
Η μετάβαση αυτή δεν έγινε τυχαία. Αντανακλά την τεχνολογική πρόοδο, την εκρηκτική ανάπτυξη του ηλεκτρονικού εμπορίου και τη σταδιακή μεταβολή των συνηθειών των καταναλωτών, που αναζητούν ταχύτητα και ευκολία χωρίς συμβιβασμούς στην ασφάλεια. «Αντί για τη χρήση της κάρτας στη φυσική της μορφή, αρκεί ένα απλό "tap", ένα scan ή μια βιομετρική επιβεβαίωση», σημειώνει, περιγράφοντας μια εμπειρία που έχει ήδη γίνει καθημερινότητα για εκατομμύρια χρήστες.
Ταυτόχρονα, η έννοια της ψηφιακής πληρωμής δεν περιορίζεται στη μορφή, αλλά επεκτείνεται στον τρόπο λειτουργίας και προστασίας των συναλλαγών. «Το σημαντικό είναι ότι αυτή η αυξημένη ευκολία συνοδεύεται από ενισχυμένη ασφάλεια», τονίζει, αναδεικνύοντας τη σημασία τεχνολογιών όπως η ισχυρή ταυτοποίηση και το tokenization. Δεν πρόκειται, δηλαδή, απλώς για μια πιο γρήγορη διαδικασία, αλλά για ένα σύστημα που εξελίσσεται ώστε να είναι ταυτόχρονα πιο ασφαλές και πιο αξιόπιστο.
Η ελληνική αγορά ακολουθεί με ταχείς ρυθμούς αυτή τη μετάβαση, επιβεβαιώνοντας ότι οι ψηφιακές πληρωμές δεν αποτελούν πλέον εναλλακτική επιλογή, αλλά βασικό εργαλείο της οικονομικής δραστηριότητας. Η αυξημένη χρήση ανέπαφων συναλλαγών, η ενσωμάτωση των καρτών σε ψηφιακά πορτοφόλια και η διεύρυνση των online αγορών δείχνουν ότι η νέα πραγματικότητα έχει ήδη διαμορφωθεί. Όπως επισημαίνει, «η μετάβαση από το "πλαστικό χρήμα" στις "ψηφιακές πληρωμές" δεν αφορά απλώς μια αλλαγή ορολογίας, αλλά μια βαθιά μεταβολή στον τρόπο που πραγματοποιούνται οι συναλλαγές».
Το επόμενο βήμα φαίνεται να είναι ακόμη πιο ριζικό. Οι πληρωμές τείνουν να γίνουν «αόρατες», ενσωματωμένες πλήρως στην εμπειρία αγοράς, χωρίς να απαιτούν συνειδητή ενέργεια από τον χρήστη. Σε αυτό το περιβάλλον, η τεχνολογία, η ασφάλεια και η εμπιστοσύνη καλούνται να συνυπάρξουν, διαμορφώνοντας ένα οικοσύστημα όπου το ζητούμενο δεν είναι μόνο το πώς πληρώνουμε, αλλά το πώς οι συναλλαγές ενσωματώνονται αβίαστα στην καθημερινή μας ζωή.
Ακολουθεί ολόκληρη η συνέντευξη του Νίκου Πετράκη στο ΑΠΕ/ΜΠΕ και τον δημοσιογράφο Αλέκο Λιδωρίκη, την οποία παραχώρησε με αφορμή το 11ο Οικονομικό Φόρουμ των Δελφών, το οποίο θα διεξαχθεί από τις 22 έως τις 25 Απριλίου 2026, συγκεντρώνοντας προσωπικότητες από την Ελλάδα και το εξωτερικό, όπου θα συζητηθούν οι κρίσιμες εξελίξεις της περιόδου.:
Ερώτηση: Τι άλλαξε επιγραμματικά τα τελευταία χρόνια στον τομέα πληρωμών με το πλαστικό χρήμα; Πώς οδηγηθήκαμε στις ψηφιακές πληρωμές; Μέχρι πριν λίγα χρόνια μιλούσαμε κυρίως για «πλαστικό χρήμα», ενώ σήμερα ο όρος που κυριαρχεί είναι οι «ψηφιακές πληρωμές». Μπορείτε να μας εξηγήσετε με απλά λόγια ποια είναι η βασική διαφορά και τι έχει αλλάξει στην πράξη για τον καταναλωτή;
Πράγματι, τα τελευταία χρόνια ο χώρος των πληρωμών έχει αλλάξει ριζικά, τόσο σε επίπεδο τεχνολογίας όσο και στον τρόπο με τον οποίο καταναλωτές και επιχειρήσεις τις αντιλαμβάνονται και τις χρησιμοποιούν. Μέχρι πριν από λίγα χρόνια, οι πληρωμές με κάρτα συνδέονταν κυρίως με τη φυσική πλαστική κάρτα. Ο καταναλωτής έπρεπε να την έχει μαζί του, να την εισάγει στο τερματικό και συχνά να υπογράψει ή να πληκτρολογήσει το PIN. Παρότι οι συναλλαγές ήταν ψηφιακές στο παρασκήνιο, η εμπειρία παρέμενε σε μεγάλο βαθμό φυσική.
Σήμερα, όταν μιλάμε για ψηφιακές πληρωμές, αναφερόμαστε ουσιαστικά σε μια εξέλιξη στη μορφή, την ταχύτητα και την ευκολία. Η ίδια κάρτα Visa μπορεί πλέον να αποθηκευτεί με ασφάλεια σε ένα ψηφιακό πορτοφόλι στο κινητό, στο smartwatch ή σε άλλη συσκευή. Αντί για τη χρήση της κάρτας στη φυσική της μορφή, αρκεί ένα απλό «tap», ένα scan ή μια βιομετρική επιβεβαίωση, όπως το αποτύπωμα ή η αναγνώριση προσώπου, ώστε οι καταναλωτές να πραγματοποιούν τις αγορές τους με μεγαλύτερη ταχύτητα και ευκολία.
Η μετάβαση αυτή δεν είναι τυχαία. Οδηγήθηκε από την τεχνολογική πρόοδο, την αυξανόμενη χρήση του ηλεκτρονικού εμπορίου και τη μεταβολή των καταναλωτικών συνηθειών, αλλά και από ρυθμιστικές παρεμβάσεις που ενίσχυσαν την αποδοχή και διάδοση των ηλεκτρονικών πληρωμών. Το σημαντικό είναι ότι αυτή η αυξημένη ευκολία συνοδεύεται από ενισχυμένη ασφάλεια. Στη Visa η προσέγγισή μας είναι να προωθούμε την καινοτομία, διασφαλίζοντας ταυτόχρονα ότι οι καταναλωτές, οι έμποροι και οι πελάτες μας μπορούν να συνεχίσουν να εμπιστεύονται τις πληρωμές τους. Για τον λόγο αυτό αξιοποιούμε τα πιο σύγχρονα πρότυπα πληρωμών στο ηλεκτρονικό εμπόριο, όπως η ισχυρή ταυτοποίηση και η τεχνολογία tokenization. Ενδεικτικά, το 32% των ηλεκτρονικών συναλλαγών που πραγματοποιήθηκαν στην Ελλάδα το 2025 με κάρτες Visa είναι πλέον tokenized, σημειώνοντας αύξηση 85% σε σχέση με το 2024. Συνεπώς, η μετάβαση από το «πλαστικό χρήμα» στις «ψηφιακές πληρωμές» δεν αφορά απλώς μια αλλαγή ορολογίας, αλλά μια βαθιά μεταβολή στον τρόπο που πραγματοποιούνται οι συναλλαγές: πιο γρήγορες, πιο ασφαλείς, πιο απρόσκοπτες και πλήρως ενσωματωμένες στην καθημερινότητα των πολιτών. Η κάρτα εξακολουθεί να αποτελεί τη βασική υποδομή, αλλά η ψηφιακή τεχνολογία έχει μεταμορφώσει τον τρόπο με τον οποίο τη χρησιμοποιούμε στην καθημερινότητά μας.
Ερώτηση: Ποια είναι σήμερα η εικόνα της χρήσης των καρτών Visa στην Ελλάδα, τόσο ως προς τη μορφή τους, όσο και ως προς τη χρήση τους στην καθημερινότητα; Για τι ύψους συναλλαγές χρησιμοποιούνται κυρίως και πόσο συχνά τις χρησιμοποιούν οι Έλληνες μέσα στο έτος;
Το τοπίο των πληρωμών στην Ελλάδα αλλάζει με ταχύ ρυθμό, καθώς οι τεχνολογικές εξελίξεις και οι νέες συνήθειες εμπόρων και καταναλωτών επιταχύνουν τη στροφή προς τις ψηφιακές πληρωμές και το ηλεκτρονικό εμπόριο. Όπως δείχνουν πρόσφατες έρευνες, όπως η μελέτη του ΙΟΒΕ που πραγματοποιήθηκε τον Δεκέμβριο 2025 με τίτλο «Ηλεκτρονικές Πληρωμές στην Ελλάδα: Μια δεκαετία ταχείας εξάπλωσης», η ταχύτητα εξάπλωσης της χρήσης καρτών στην Ελλάδα την τελευταία δεκαετία (2014-2025) είναι η δεύτερη υψηλότερη στην Ε.Ε, ενώ το 2025 οι ηλεκτρονικές πληρωμές αντιστοιχούσαν στο 30,1% της συνολικής αξίας συναλλαγών.
Η πλειονότητα των καρτών λειτουργεί πλέον υβριδικά: οι καταναλωτές διαθέτουν τη φυσική κάρτα, αλλά ταυτόχρονα τη χρησιμοποιούν σε ψηφιακά πορτοφόλια για ανέπαφες πληρωμές μέσω κινητού ή άλλων συσκευών, καθώς και για online αγορές. Η ψηφιακή μορφή της κάρτας συμπληρώνει τη φυσική, προσφέροντας μεγαλύτερη ευελιξία και ευκολία στην καθημερινή χρήση. Τα στοιχεία της Visa για το 2025 δείχνουν ότι αυτή η μετάβαση αποτυπώνεται ξεκάθαρα στη συμπεριφορά τόσο των καταναλωτών, όσο και των επιχειρήσεων. H χρήση ανέπαφων πληρωμών στην Ελλάδα είναι ήδη κατά 15% υψηλότερη από τον ευρωπαϊκό μέσο όρο, γεγονός που επιβεβαιώνει τη γρήγορη υιοθέτηση νέων, ασφαλών και απρόσκοπτων εμπειριών πληρωμής, ακόμη και για καθημερινές συναλλαγές χαμηλής αξίας. Ενδεικτικό είναι το γεγονός πως οι ηλεκτρονικές παραγγελίες φαγητού και οι τηλεπικοινωνίες αποτελούν βασικές κατηγορίες χρήσης καρτών στο ηλεκτρονικό εμπόριο στην Ελλάδα για το 2025.
Παράλληλα, οι ψηφιακές πληρωμές διευρύνονται διαρκώς και πλέον χρησιμοποιούνται και συναλλαγές υψηλότερης αξίας. Ενδεικτικά, το 2025 η μέση αξία μιας online συναλλαγής στην Ελλάδα ήταν 2,5 φορές υψηλότερη από μια συναλλαγή με φυσική παρουσία της κάρτας. Συνολικά, η εικόνα στην Ελλάδα είναι αυτή μιας ώριμης πλέον αγοράς ψηφιακών πληρωμών, όπου οι κάρτες χρησιμοποιούνται ολοένα και πιο συχνά, για μικρές και μεγάλες συναλλαγές, επιβεβαιώνοντας τη στροφή προς πιο γρήγορες, εύκολες και ταυτόχρονα ασφαλείς εμπειρίες πληρωμής.
Ερώτηση: Οι νέες τεχνολογίες αλλάζουν ραγδαία το τοπίο. Πώς επηρεάζουν εξελίξεις όπως τα mobile wallets, η τεχνητή νοημοσύνη και τα βιομετρικά στοιχεία τον τρόπο που πληρώνουμε σήμερα;
Είναι γεγονός πως οι νέες τεχνολογίες έχουν αλλάξει ουσιαστικά την εμπειρία των πληρωμών, καθιστώντας την πιο απρόσκοπτη, πιο έξυπνη και πιο ασφαλή, και μετατοπίζοντας τις συναλλαγές από τη φυσική κάρτα σε ένα πλήρως ψηφιακό οικοσύστημα πληρωμών. Τα mobile wallets έχουν μετατρέψει την κάρτα σε μια ψηφιακή εμπειρία, επιτρέποντας γρήγορες, ασφαλείς και απρόσκοπτες πληρωμές σε φυσικά καταστήματα, online και σε εφαρμογές. Η κάρτα παραμένει το θεμέλιο, αλλά πλέον είναι ενσωματωμένη σε καθημερινές συσκευές που έχουμε μαζί μας, όπως το κινητό μας τηλέφωνο.
Η τεχνητή νοημοσύνη αλλάζει τον τρόπο με τον οποίο πραγματοποιούμε τις αγορές Online. Μέσα από «agentic» εμπειρίες που προβλέπουν τις ανάγκες των χρηστών και υποστηρίζουν την ολοκλήρωση των αγορών, η τεχνητή νοημοσύνη μετατοπίζει το shopping από το παραδοσιακό μοντέλο «αναζήτηση και επιλογή» σε πιο επιμελημένες και έξυπνες διαδρομές. Παράλληλα, λειτουργεί στο παρασκήνιο, αναλύοντας δισεκατομμύρια συναλλαγές σε πραγματικό χρόνο για την πρόληψη της απάτης και τη μείωση καθυστερήσεων, ενώ σταδιακά επιτρέπει πιο έξυπνα και προσωποποιημένα μέσα πληρωμής, προσαρμοσμένα στο προφίλ και τις ανάγκες κάθε χρήστη.
Παράλληλα, τα βιομετρικά στοιχεία συμβάλλουν στην απλοποίηση και την ενίσχυση των πληρωμών. Μέσω δακτυλικών αποτυπωμάτων ή αναγνώρισης προσώπου, οι καταναλωτές μπορούν να επιβεβαιώνουν τις συναλλαγές τους γρήγορα και με ασφάλεια, επιτρέποντας ταχύτερο checkout και προσθέτοντας ένα ισχυρό επίπεδο προστασίας έναντι της απάτης.
Ερώτηση: Στο κρίσιμο θέμα της ασφάλειας, ποια είναι τα βασικά σημεία προσοχής για τον χρήστη μιας κάρτας; Τι πρέπει να προσέχει στην καθημερινή του χρήση;
Η ασφάλεια στις πληρωμές αποτελεί σήμερα έναν από τους πιο κρίσιμους παράγοντες εμπιστοσύνης στο ψηφιακό οικοσύστημα. Καθώς οι πληρωμές μετακινούνται όλο και περισσότερο σε online και mobile περιβάλλοντα, η τεχνολογία εξελίσσεται διαρκώς, καθιστώντας τις συναλλαγές πιο ασφαλείς πιο ανθεκτικές και καλύτερα προστατευμένες από ποτέ. Ωστόσο, η διατήρηση υψηλού επιπέδου ασφάλειας εξαρτάται και από την ενημερωμένη και υπεύθυνη καθημερινή συμπεριφορά των χρηστών.
Πρώτα απ' όλα οι χρήστες χρειάζεται να προστατεύουν τα στοιχεία και διαπιστευτήρια της κάρτας τους. Αυτό περιλαμβάνει τη χρήση ισχυρών μέτρων ασφάλειας (PIN, κωδικούς πρόσβασης, βιομετρικά στοιχεία), τη διατήρηση των λειτουργικών συστημάτων και των εφαρμογών ενημερωμένων, καθώς και τη μη κοινοποίηση στοιχείων καρτών ή κωδικών.
Εξίσου σημαντική είναι η χρήση αξιόπιστων καναλιών πληρωμής. Οι πληρωμές μέσω γνωστών εμπόρων, επίσημων εφαρμογών και ασφαλών ψηφιακών πορτοφολιών μειώνουν σημαντικά τον κίνδυνο, καθώς ενσωματώνουν προηγμένες τεχνολογίες ασφάλειας όπως to tokenazation και η κρυπτογράφηση, οι οποίες προστατεύουν τα ευαίσθητα δεδομένα των καρτών κατά τη διάρκεια των συναλλαγών.
Εξίσου σημαντική είναι η αξιοποίηση των εργαλείων ασφάλειας που προσφέρουν οι τράπεζες και οι εκδότες καρτών, όπως ειδοποιήσεις συναλλαγών σε πραγματικό χρόνο, όρια δαπανών και δυνατότητα άμεσου ελέγχου και διαχείρισης της κάρτας μέσω mobile εφαρμογών, ώστε να εντοπίζουν και να αντιμετωπιστούν έγκαιρα τυχόν ύποπτες κινήσεις. Ο συνδυασμός προηγμένης τεχνολογίας ασφάλειας και υπεύθυνης χρήσης από τον καταναλωτή δημιουργεί ένα περιβάλλον πληρωμών που είναι σήμερα πιο ασφαλές, πιο ελεγχόμενο και πιο αξιόπιστο από ποτέ.
Ερώτηση: Πιστεύετε ότι οδεύουμε προς μια πλήρως ψηφιακή εποχή πληρωμών, με πιθανή την κατάργηση του πλαστικού χρήματος; Ποιο χρονοδιάγραμμα βλέπετε για αυτή τη μετάβαση και από πού αναμένεται να προκύψει το επόμενο μεγάλο κύμα καινοτομίας στον χώρο των πληρωμών;
Η τάση είναι ξεκάθαρα προς έναν όλο και πιο ψηφιακό κόσμο πληρωμών, ωστόσο δεν μιλάμε απαραίτητα για την πλήρη κατάργηση του «πλαστικού χρήματος» ή και των μετρητών, αλλά για τη σταδιακή του ενσωμάτωση σε ένα ευρύτερο ψηφιακό οικοσύστημα. Αυτό που βλέπουμε είναι μια μετάβαση προς ένα περιβάλλον όπου οι πληρωμές θα είναι όλο και πιο «αόρατες», πιο γρήγορες και πιο ενσωματωμένες στην καθημερινότητα, με την κάρτα να λειτουργεί κυρίως ως ψηφιακό διαπιστευτήριο και όχι ως φυσικό αντικείμενο. Πρόκειται για μια σταδιακή εξέλιξη που ήδη βρίσκεται σε εξέλιξη και θα συνεχιστεί τα επόμενα χρόνια, χωρίς όμως ένα απόλυτο σημείο πλήρους κατάργησης του φυσικού μέσου πληρωμής, καθώς διαφορετικές ανάγκες και συνήθειες συνυπάρχουν μεταξύ των καταναλωτών. Η επόμενη περίοδος στον χώρο των πληρωμών θα καθοριστεί από τη μετάβαση σε ένα ακόμη πιο ψηφιακό, έξυπνο και διασυνδεδεμένο οικοσύστημα συναλλαγών.
Μία από τις βασικότερες τάσεις είναι η άνοδος του agentic commerce, όπου AI agents θα μπορούν να αναζητούν, να επιλέγουν και να ολοκληρώνουν συναλλαγές για λογαριασμό των καταναλωτών και των επιχειρήσεων. Αυτό μεταφέρει την καινοτομία από το επίπεδο της απλής πληρωμής στο επίπεδο της αυτοματοποιημένης αγοραστικής εμπειρίας. Παράλληλα, η περαιτέρω ενίσχυση της ψηφιακής ταυτότητας και της ασφάλειας θα αποτελέσει κρίσιμο πεδίο εξέλιξης, καθώς η εμπιστοσύνη παραμένει θεμέλιο για κάθε νέα μορφή πληρωμής. Η χρήση τεχνολογιών όπως το tokenization, τα προηγμένα εργαλεία πρόληψης απάτης και οι μηχανισμοί αυθεντικοποίησης θα συνεχίσουν να ενισχύονται.
Τέλος, η εξέλιξη των πληρωμών θα συνδεθεί ακόμη περισσότερο με το real-time commerce και τις ενσωματωμένες πληρωμές σε κάθε σημείο της καθημερινότητας, από το e-commerce μέχρι τις μεταφορές και τις μικροσυναλλαγές. Η «επόμενη μάχη» της καινοτομίας δεν θα αφορά μόνο το πώς πληρώνουμε, αλλά το πώς οι πληρωμές θα γίνονται αόρατες, αυτόματες και απολύτως ασφαλείς μέσα στην καθημερινή ζωή.