
Σημαντικά περιθώρια ανόδου για τη μετοχή της Aegean Airlines διαβλέπει η Optima Bank, διατηρώντας τη σύσταση «αγορά» (buy) και τοποθετώντας την τιμή-στόχο στα 14,43 ευρώ, επίπεδο που αντιστοιχεί σε δυνητική άνοδο 31,1% σε σχέση με την τιμή αναφοράς της ανάλυσης. Παρά τις πιέσεις που ασκούν στην αεροπορική αγορά το αυξημένο κόστος καυσίμων και οι γεωπολιτικές αναταράξεις, η χρηματιστηριακή ανάλυση εστιάζει στην ανθεκτικότητα της επιβατικής ζήτησης, στην ανανέωση του στόλου και στις προοπτικές ενίσχυσης της κερδοφορίας τα επόμενα χρόνια.
Η Aegean καλείται να διαχειριστεί ένα πιο απαιτητικό επιχειρηματικό περιβάλλον το 2026, με την εκτίναξη των τιμών των αεροπορικών καυσίμων να περιορίζει τα περιθώρια κέρδους και τη γεωπολιτική αβεβαιότητα να επηρεάζει τον σχεδιασμό των αεροπορικών εταιρειών.
Ωστόσο, σύμφωνα με την ανάλυση της Optima Bank, η ελληνική αεροπορική εταιρεία διαθέτει ορισμένα σημαντικά πλεονεκτήματα που μπορούν να στηρίξουν τη μεσοπρόθεσμη ανάπτυξή της, με βασικότερα τη διατήρηση της επιβατικής κίνησης σε ανοδική τροχιά, την αναβάθμιση του στόλου και τη βελτίωση της λειτουργικής αποδοτικότητας.
Αυξημένη επιβατική κίνηση, αλλά τα καύσιμα πιέζουν την κερδοφορία
Παρά τις δυσκολότερες συνθήκες στην αγορά, η επιβατική κίνηση της Aegean κατέγραψε αύξηση περίπου 5% κατά τους μήνες Ιούλιο και Αύγουστο του 2026, επιβεβαιώνοντας, σύμφωνα με την Optima Bank, την ανθεκτικότητα της ζήτησης.
Την ίδια ώρα, τα έσοδα ανά διαθέσιμη θέση και χιλιόμετρο (RASK), ένας από τους βασικούς δείκτες αποδοτικότητας των αεροπορικών εταιρειών, εκτιμάται ότι θα διαμορφωθούν ελαφρώς υψηλότερα σε σύγκριση με την προηγούμενη χρονιά.
Η θετική εικόνα της επιβατικής δραστηριότητας, πάντως, δεν αναιρεί τις πιέσεις στο λειτουργικό κόστος.
Οι τιμές των αεροπορικών καυσίμων έχουν φτάσει περίπου στο διπλάσιο των επιπέδων που καταγράφονταν στις αρχές του έτους, δημιουργώντας πρόσθετες επιβαρύνσεις για την εταιρεία και επηρεάζοντας την κερδοφορία της.
Προκειμένου να περιορίσει την έκθεσή της στις διακυμάνσεις των τιμών, η Aegean έχει προχωρήσει σε αντιστάθμιση περίπου του 65% των αναγκών της σε καύσιμα για το 2026, ενώ για το 2027 το αντίστοιχο ποσοστό διαμορφώνεται κοντά στο 15%.
Πιο συγκρατημένη ανάπτυξη το 2027 – Στο τραπέζι η μείωση δρομολογίων
Μπροστά στο αυξημένο κόστος και την αβεβαιότητα που επικρατεί στις διεθνείς αγορές, η διοίκηση της Aegean ακολουθεί πιο προσεκτική στρατηγική ως προς την επέκταση της χωρητικότητας.
Σύμφωνα με τα στοιχεία που παραθέτει η Optima Bank, η εταιρεία περιορίζει τον ρυθμό αύξησης των διαθέσιμων θέσεων, ενώ για το 2027 δεν προβλέπεται περαιτέρω ανάπτυξη της χωρητικότητας.
Παράλληλα, παραμένει ανοιχτό το ενδεχόμενο περιορισμού των συχνοτήτων σε επιλεγμένα δρομολόγια, εφόσον οι συνθήκες της αγοράς το καταστήσουν αναγκαίο.
Η προσέγγιση αυτή αποτυπώνει την προσπάθεια της εταιρείας να διατηρήσει την ισορροπία μεταξύ επιβατικής ζήτησης, λειτουργικού κόστους και αποδοτικότητας, αποφεύγοντας μια επέκταση που θα μπορούσε να επιβαρύνει περαιτέρω τα οικονομικά της αποτελέσματα.
Στο επίκεντρο η ανανέωση του στόλου – Τα σχέδια έως το 2028
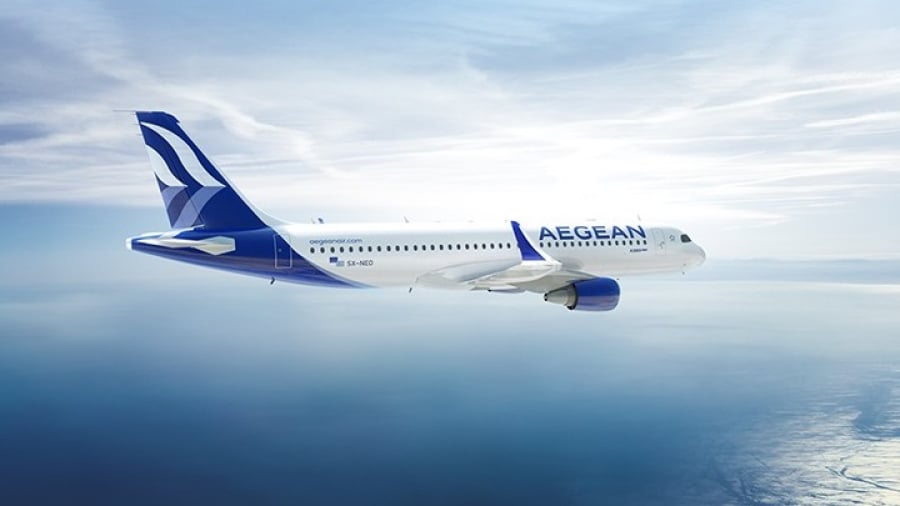
Καθοριστικό ρόλο στις εκτιμήσεις της Optima Bank διαδραματίζει το πρόγραμμα ανανέωσης και εκσυγχρονισμού του στόλου της Aegean. Η εταιρεία έχει ήδη παραλάβει συνολικά 43 αεροσκάφη νέας γενιάς τύπου neo, τα οποία αποτελούν βασικό πυλώνα της στρατηγικής της για τη βελτίωση της λειτουργικής αποδοτικότητας.
Παράλληλα, σχεδιάζει την επανένταξη δέκα αεροσκαφών που βρίσκονται καθηλωμένα, καθώς και την παραλαβή εννέα επιπλέον αεροσκαφών έως το 2028.
Οι κινήσεις αυτές αναμένεται να ενισχύσουν τις επιχειρησιακές δυνατότητες της εταιρείας, επιτρέποντάς της να αξιοποιήσει αποδοτικότερα τον στόλο της.
Ιδιαίτερη σημασία αποδίδεται και στην ένταξη των αεροσκαφών A321neo LR από το 2027, καθώς θα δώσουν στην Aegean τη δυνατότητα να προσφέρει αναβαθμισμένο προϊόν business class σε επιλεγμένα δρομολόγια.
Η εξέλιξη αυτή εντάσσεται στην προσπάθεια διαφοροποίησης των παρεχόμενων υπηρεσιών και ενίσχυσης της παρουσίας της εταιρείας σε αγορές με αυξημένες απαιτήσεις.
Οι προβλέψεις της Optima Bank για πωλήσεις και κέρδη έως το 2030
Παρά τις βραχυπρόθεσμες προκλήσεις, οι μεσοπρόθεσμες εκτιμήσεις της Optima Bank παραμένουν θετικές για την οικονομική πορεία της Aegean.
Για την πενταετία 2026-2030, η τράπεζα προβλέπει μέσο ετήσιο ρυθμό αύξησης:
-
5,8% στις πωλήσεις, με βάση τις προοπτικές της επιβατικής δραστηριότητας και των εσόδων.
-
6,9% στα EBITDA, αποτυπώνοντας την αναμενόμενη ενίσχυση της λειτουργικής κερδοφορίας.
-
14,3% στα καθαρά κέρδη, ποσοστό υψηλότερο από τον εκτιμώμενο ρυθμό αύξησης των εσόδων.
Ιδιαίτερη βαρύτητα δίνεται και στη δυνατότητα παραγωγής ταμειακών ροών.
Σύμφωνα με τις προβλέψεις, οι ελεύθερες ταμειακές ροές μετά τις μισθώσεις εκτιμάται ότι θα διαμορφωθούν κατά μέσο όρο στα 150 εκατ. ευρώ ετησίως κατά την εξεταζόμενη περίοδο.
Παράλληλα, η εκτιμώμενη διανομή ανά μετοχή για το 2026 τοποθετείται στα 0,68 ευρώ.
Το στοίχημα της επόμενης ημέρας
Η Optima Bank διατηρεί τη θετική της αξιολόγηση για την Aegean, εκτιμώντας ότι η εταιρεία μπορεί να στηρίξει την αναπτυξιακή της πορεία παρά το δυσμενέστερο περιβάλλον στον κλάδο των αερομεταφορών.
Η τιμή-στόχος των 14,43 ευρώ και η σύσταση «buy» βασίζονται κυρίως στις προσδοκίες για σταδιακή βελτίωση της αποδοτικότητας, αξιοποίηση των επενδύσεων στον στόλο και αύξηση της κερδοφορίας σε βάθος χρόνου.
Το βασικό ζητούμενο για την εταιρεία θα είναι η διαχείριση των πιέσεων από το κόστος καυσίμων, χωρίς να ανακοπεί η δυναμική της επιβατικής ζήτησης και η υλοποίηση του επενδυτικού της σχεδιασμού.
Σε αυτό το περιβάλλον, η πορεία των τιμών της ενέργειας, οι γεωπολιτικές εξελίξεις και η αποτελεσματική αξιοποίηση των νέων αεροσκαφών θα αποτελέσουν βασικούς παράγοντες για την επίτευξη των οικονομικών μεγεθών που προβλέπει η Optima Bank.