
Η είσοδος της Motor Oil στην αγορά των καταστημάτων ευκολίας (convenience stores) μέσω της εξαγοράς της Twenty 4 Shopen αρχίζει να αποτυπώνεται στα οικονομικά μεγέθη της αλυσίδας, η οποία διεύρυνε σημαντικά τον κύκλο εργασιών της το 2025, αλλά δεν κατάφερε να διατηρήσει την κερδοφορία της.
Παρά την ισχυρή αύξηση των πωλήσεων και τη βελτίωση του μικτού περιθωρίου κέρδους, η πλήρης ετήσια λειτουργία της εταιρείας, σε συνδυασμό με την άνοδο του λειτουργικού και διοικητικού κόστους, οδήγησε σε ζημιογόνο αποτέλεσμα.
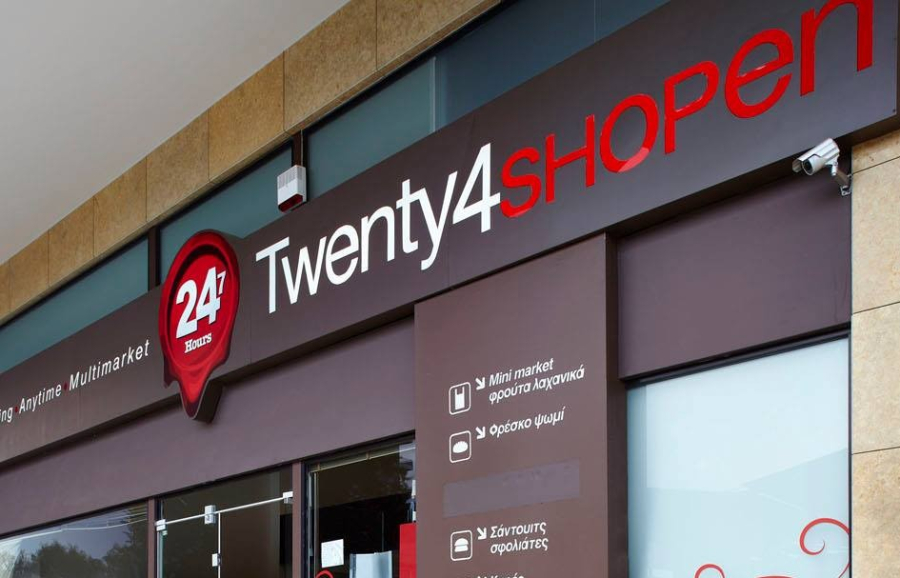
Η εταιρεία, με έδρα το Μαρούσι, δραστηριοποιείται στη λιανική πώληση τροφίμων, ποτών, ειδών παντοπωλείου και προϊόντων άμεσης κατανάλωσης, μέσα από ένα δίκτυο 25 καταστημάτων σε Αθήνα και περιφέρεια.
Η εξαγορά της πραγματοποιήθηκε στις 14 Ιανουαρίου 2025 από τη Zenrow Ltd, θυγατρική κατά 100% της Core Innovations, μέσω της οποίας ο όμιλος Motor Oil αναπτύσσει δραστηριότητες στο ηλεκτρονικό εμπόριο, τη διανομή προϊόντων και τη λειτουργία καταστημάτων ευκολίας.
Η συγκεκριμένη κίνηση εντάσσεται στον ευρύτερο σχεδιασμό του ομίλου για ενίσχυση της παρουσίας του στη λιανική αγορά, με την Twenty 4 Shopen να αποτελεί μέρος της προσπάθειας ανάπτυξης ενός ευρύτερου δικτύου εμπορικών δραστηριοτήτων και σημείων πώλησης.
Άλμα 55,8% στον τζίρο, αλλά με ζημιές
Σύμφωνα με τις οικονομικές καταστάσεις της εταιρείας, ο κύκλος εργασιών το 2025 ανήλθε σε 29,91 εκατ. ευρώ, έναντι 19,2 εκατ. ευρώ το 2024, σημειώνοντας αύξηση περίπου 55,8%. Ιδιαίτερα σημαντική ήταν και η ενίσχυση των μικτών κερδών, τα οποία διαμορφώθηκαν σε 5,49 εκατ. ευρώ από 2,62 εκατ. ευρώ την προηγούμενη χρήση, υπερδιπλασιάζοντας ουσιαστικά το μέγεθός τους.
Η βελτίωση των εμπορικών επιδόσεων, ωστόσο, δεν μεταφράστηκε σε αντίστοιχη ενίσχυση της λειτουργικής κερδοφορίας. Αντίθετα, το EBITDA πέρασε σε αρνητικό έδαφος, καταγράφοντας ζημιές περίπου 707.000 ευρώ, έναντι κερδών 714.000 ευρώ το 2024. Σε επίπεδο αποτελεσμάτων προ φόρων, η εταιρεία εμφάνισε ζημιές ύψους περίπου 1,5 εκατ. ευρώ, από κέρδη 161.000 ευρώ στην προηγούμενη χρήση.
Η διοίκηση αποδίδει την εξέλιξη αυτή στις αυξημένες λειτουργικές και διοικητικές δαπάνες, οι οποίες συνδέονται με την επέκταση της δραστηριότητας και την πλήρη ετήσια λειτουργία της εταιρείας. Όπως επισημαίνεται, το 2025 αποτέλεσε μια απαιτητική χρονιά για τον κλάδο, λόγω του εντεινόμενου ανταγωνισμού, αλλά και της συνεχιζόμενης ανόδου του μισθολογικού και ενεργειακού κόστους.
Το στοίχημα της ανάπτυξης και της επιστροφής στην κερδοφορία
Ένα ακόμη στοιχείο που επισημαίνεται στις οικονομικές καταστάσεις είναι ότι οι δύο χρήσεις δεν είναι απολύτως συγκρίσιμες. Ειδικότερα, το 2025 η εταιρεία λειτούργησε με το υφιστάμενο ΑΦΜ καθ' όλη τη διάρκεια του έτους, ενώ το 2024 η αντίστοιχη περίοδος δραστηριότητας περιορίστηκε σε οκτώ μήνες. Επομένως, μέρος της αύξησης του κύκλου εργασιών συνδέεται και με τη μεγαλύτερη χρονική διάρκεια λειτουργίας.
Σε κάθε περίπτωση, η διοίκηση δηλώνει προσηλωμένη στην περαιτέρω ανάπτυξη της επιχείρησης, με στόχο την αύξηση του κύκλου εργασιών, την ενίσχυση των θέσεων εργασίας και τη διεύρυνση της παρουσίας της στην αγορά. Παράλληλα, θέτει ως προτεραιότητες τη βελτίωση της ποιότητας των προϊόντων και των υπηρεσιών, τον περιορισμό του λειτουργικού κόστους και τη διατήρηση της ανταγωνιστικότητας, χωρίς εκπτώσεις στην εξυπηρέτηση των καταναλωτών.
Το στοίχημα για την Twenty 4 Shopen είναι πλέον να μετατρέψει τη διεύρυνση του δικτύου και την αύξηση των πωλήσεων σε σταθερή λειτουργική κερδοφορία, σε μια αγορά όπου τα convenience stores διεκδικούν όλο και μεγαλύτερο μερίδιο από την καθημερινή κατανάλωση.