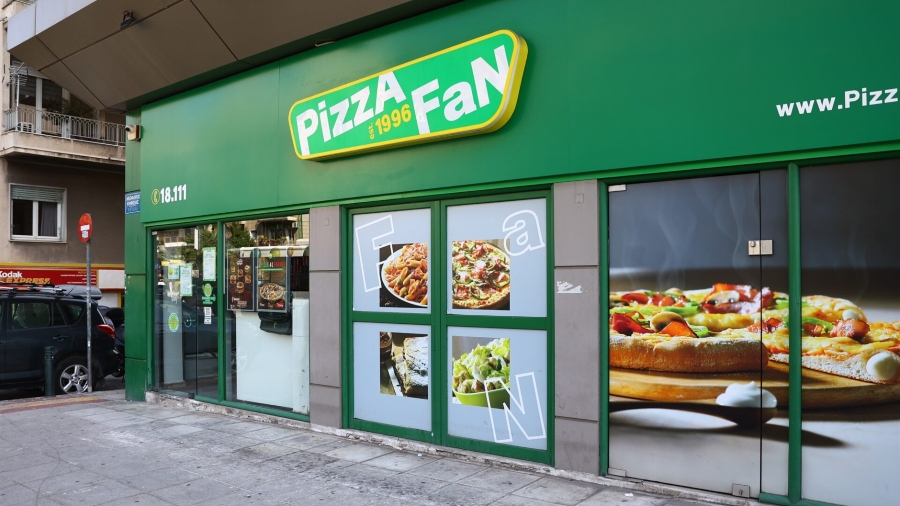

Νέα στοιχεία για την οικονομική δραστηριότητα που εξετάζεται στο πλαίσιο της υπόθεσης της Pizza Fan έρχονται στο φως, μετά την ολοκλήρωση πρόσθετου ελεγκτικού κύκλου από την Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων από Εγκληματικές Δραστηριότητες. Στο επίκεντρο της έρευνας βρίσκονται καταθέσεις μετρητών συνολικού ύψους 1.287.155 ευρώ, οι οποίες πραγματοποιήθηκαν σε χρονικό διάστημα μικρότερο των δύο ετών.
Τα ευρήματα περιλαμβάνονται στην υπ' αριθμόν 72/2026 διάταξη δέσμευσης περιουσιακών στοιχείων, η οποία εκδόθηκε στις 9 Νοεμβρίου 2026. Το εννιασέλιδο έγγραφο φέρει την υπογραφή του προέδρου της Αρχής, επίτιμου αντεισαγγελέα του Αρείου Πάγου, Χαράλαμπου Βουρλιώτη.
Ειδικότερα, όπως αναφέρεται στη διάταξη, η εξέταση των τραπεζικών λογαριασμών της εταιρείας «ΦΑΝΑΤΙΚΣ ΠΙΤΣΑ ΠΑΡΟΧΗ ΥΠΗΡΕΣΙΩΝ ΚΑΙ ΕΚΜΕΤΑΛΛΕΥΣΗ ΕΣΤΙΑΤΟΡΙΩΝ ΕΠΕ» έδειξε ότι από την 1η Ιανουαρίου 2025 έως και τις 20 Οκτωβρίου 2026 κατατέθηκαν σε αυτούς μετρητά ύψους 1.287.155 ευρώ. Το συγκεκριμένο εύρημα συγκαταλέγεται στα στοιχεία που αξιολογήθηκαν στο πλαίσιο της νέας απόφασης για τη δέσμευση περιουσιακών στοιχείων εννέα φυσικών προσώπων και δύο εταιρειών που σχετίζονται με την υπόθεση.
Στο ίδιο έγγραφο γίνεται αναφορά σε πέντε ακίνητα που εντάσσονται στα δεσμευμένα περιουσιακά στοιχεία. Παράλληλα, σύμφωνα με τα δεδομένα της αστυνομικής έρευνας, το οικονομικό όφελος που εκτιμάται ότι προέκυψε από τις υπό διερεύνηση δραστηριότητες ανέρχεται σε τουλάχιστον 35 εκατ. ευρώ.
Τα φυσικά και νομικά πρόσωπα που περιλαμβάνονται στη διάταξη
Στο πλαίσιο της υπόθεσης, η Αρχή αναφέρεται σε εννέα φυσικά πρόσωπα για τα οποία έχει σχηματιστεί δικογραφία, καθώς και σε δύο εταιρείες που συνδέονται με τις ερευνώμενες δραστηριότητες.
Τα δύο νομικά πρόσωπα είναι η ελληνική εταιρεία «ΦΑΝΑΤΙΚΣ ΠΙΤΣΑ ΠΑΡΟΧΗ ΥΠΗΡΕΣΙΩΝ ΚΑΙ ΕΚΜΕΤΑΛΛΕΥΣΗ ΕΣΤΙΑΤΟΡΙΩΝ ΕΠΕ» και η αλλοδαπή «FANATICS PIZZA DELIVERIES AND FOOD SERVICES LIMITED», για την οποία διευκρινίζεται ότι αναπτύσσει τη δραστηριότητά της αποκλειστικά εκτός ελληνικής επικράτειας.
Οι κατηγορίες που εξετάζονται αφορούν, μεταξύ άλλων, τη συγκρότηση εγκληματικής οργάνωσης, τη φοροδιαφυγή, την απάτη σε βάρος του Ελληνικού Δημοσίου και τη νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες.
Κατά την αξιολόγηση της Αρχής, τα μέχρι στιγμής δεδομένα συνθέτουν σοβαρές ενδείξεις ότι κεφάλαια που φέρονται να συνδέονται με παράνομες ενέργειες διοχετεύθηκαν στην επιχειρηματική δραστηριότητα, αλλά και στην αγορά ακινήτων.
Ποια ακίνητα στην Αττική μπαίνουν σε καθεστώς δέσμευσης
Ειδική αναφορά γίνεται στη νέα διάταξη στην ακίνητη περιουσία που εντοπίστηκε κατά τη διάρκεια των ερευνών. Συνολικά πέντε ακίνητα στην Αττική περιλαμβάνονται στα στοιχεία για τα οποία αποφασίστηκε η δέσμευση.
Συγκεκριμένα, πρόκειται για διαμέρισμα στην Κηφισιά, εξοχική κατοικία στη Λαυρεωτική, διαμέρισμα με χώρο στάθμευσης στο Ζεφύρι, καθώς και ένα ακόμη διαμέρισμα και μία αποθήκη στο Ίλιον.
Με βάση όσα καταγράφονται στο έγγραφο, η ιδιοκτησία των δύο ακινήτων στην Κηφισιά και τη Λαυρεωτική αποδίδεται στον Κωνσταντίνο Ανταρά. Το ακίνητο στο Ζεφύρι αναφέρεται ως ιδιοκτησία του Δ.Ρ., ενώ το διαμέρισμα και η αποθήκη στο Ίλιον συνδέονται με τον Α.Ρ.
Ο τρόπος που φέρεται να αποκρύπτονταν οι πωλήσεις
Στο σκεπτικό της διάταξης περιγράφεται επίσης η μέθοδος που, σύμφωνα με τις ελεγκτικές αρχές, φέρεται να χρησιμοποιούνταν για την απόκρυψη μέρους των εσόδων από τις πωλήσεις των καταστημάτων.
Η συγκεκριμένη πρακτική φέρεται να βασιζόταν σε παρέμβαση στο ηλεκτρονικό σύστημα μέσω του οποίου καταγράφονταν οι παραγγελίες και εκδίδονταν οι αποδείξεις. Ειδικότερα, σύμφωνα με τα στοιχεία της έρευνας, είχε πραγματοποιηθεί ειδική ρύθμιση στο λογισμικό, με αξιοποίηση της επιλογής «κέρασμα-απόδειξη».
Μέσω της συγκεκριμένης λειτουργίας φέρεται να ήταν δυνατή η παράδοση παραγγελιών στους πελάτες χωρίς να εκδίδονται τα αντίστοιχα φορολογικά παραστατικά. Με αυτόν τον τρόπο, κατά τους ισχυρισμούς που περιλαμβάνονται στη δικογραφία, μέρος των πραγματικών πωλήσεων δεν καταγραφόταν στα φορολογικά στοιχεία των επιχειρήσεων, με συνέπεια να μην αποδίδονται οι φόροι που αναλογούσαν.
Στην ίδια υπόθεση εξετάζονται και δηλώσεις απασχόλησης εργαζομένων, οι οποίες φέρονται να ήταν ανακριβείς, με σκοπό την αποφυγή καταβολής των προβλεπόμενων ασφαλιστικών εισφορών.
Τι περιλαμβάνει η απόφαση για τη δέσμευση περιουσίας
Με την έκδοση της διάταξης 72/2026 προβλέπεται η δέσμευση τραπεζικών λογαριασμών, τίτλων, επενδυτικών συμμετοχών και άλλων χρηματοπιστωτικών προϊόντων που ανήκουν στα φυσικά και νομικά πρόσωπα τα οποία αναφέρονται στο έγγραφο. Το ύψος της δέσμευσης συνδέεται με το ποσό του εγκληματικού προϊόντος που εκτιμάται ότι προέκυψε από τις υπό διερεύνηση δραστηριότητες.
Ωστόσο, η απόφαση προβλέπει εξαιρέσεις, προκειμένου να διασφαλιστεί ότι η εφαρμογή των περιοριστικών μέτρων δεν θα οδηγήσει σε αδυναμία κάλυψης βασικών βιοτικών αναγκών ή σε διακοπή της λειτουργίας των επιχειρήσεων.
Στο πλαίσιο αυτό, υπό συγκεκριμένες προϋποθέσεις, επιτρέπεται η διάθεση χρημάτων για την εξόφληση μισθών εργαζομένων, την πληρωμή προμηθευτών, την εκπλήρωση φορολογικών και ασφαλιστικών υποχρεώσεων, καθώς και την κάλυψη απαραίτητων λειτουργικών εξόδων.