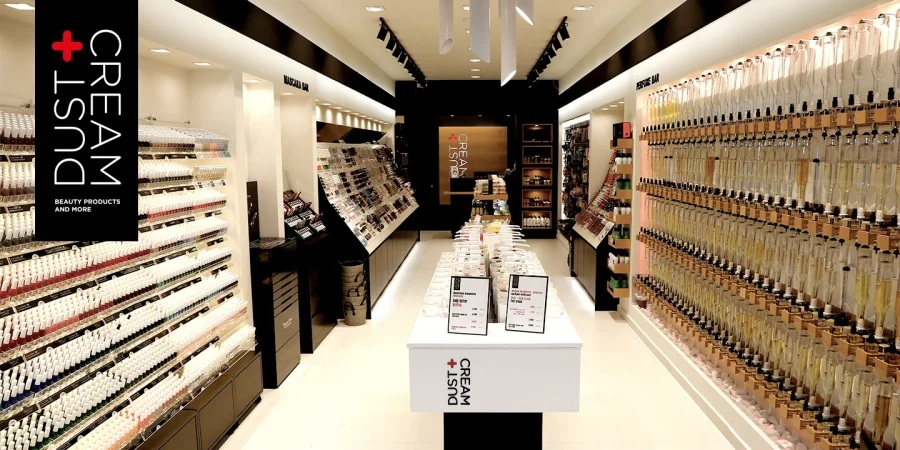


Σε χρονιά αναπροσαρμογής εξελίχθηκε το 2025 για την Creamteam, την ελληνική εταιρεία καλλυντικών που αναπτύσσει το σήμα Dust+Cream, καθώς η κάμψη των πωλήσεων στο κανάλι franchise περιόρισε τον κύκλο εργασιών και οδήγησε σε αντιστροφή της κερδοφορίας.
Ο κύκλος εργασιών διαμορφώθηκε σε 16,10 εκατ. ευρώ, από 17,67 εκατ. ευρώ το 2024, καταγράφοντας πτώση 8,89%. Σε απόλυτους αριθμούς, η εταιρεία έχασε περίπου 1,57 εκατ. ευρώ πωλήσεων μέσα σε ένα έτος. Η διοίκηση αποδίδει την εξέλιξη κατά κύριο λόγο στο franchise, επισημαίνοντας στην έκθεση διαχείρισης ότι «η υποχώρηση αποδίδεται κυρίως στη μείωση των πωλήσεων του καναλιού της χονδρικής του Franchise». Η πτώση του συγκεκριμένου καναλιού προσεγγίζει, σύμφωνα με την εταιρεία, τα 1,69 εκατ. ευρώ.
Το στοιχείο έχει ιδιαίτερη σημασία, καθώς η μείωση των πωλήσεων franchise ήταν μεγαλύτερη από τη συνολική υποχώρηση του τζίρου, κάτι που σημαίνει ότι οι επιδόσεις των υπόλοιπων δραστηριοτήτων περιόρισαν μέρος των απωλειών.
Άντεξε το μικτό περιθώριο παρά την πτώση των πωλήσεων
Παρά τη μείωση των εσόδων, η Creamteam κατάφερε να βελτιώσει το μικτό περιθώριο κέρδους. Το μικτό αποτέλεσμα μειώθηκε κατά 7,24%, στα 10,35 εκατ. ευρώ από 11,16 εκατ. ευρώ, δηλαδή λιγότερο από την πτώση του τζίρου.
Το μικτό περιθώριο ενισχύθηκε έτσι στο 64,30%, από 63,16% το 2024, βελτίωση κατά 1,14 ποσοστιαίες μονάδες. Σύμφωνα με τη διοίκηση, η εξέλιξη συνδέεται με την αυξημένη συμμετοχή των εταιρικών καταστημάτων στο μείγμα των πωλήσεων. Περίπου 780 χιλ. ευρώ από τη συνολική μείωση των 808 χιλ. ευρώ στο μικτό κέρδος αποδίδονται στο franchise, δηλαδή σχεδόν το 97% της συνολικής υποχώρησης.
Το κόστος πωλήσεων περιορίστηκε ταχύτερα από τον τζίρο, κατά 11,7%, στα 5,75 εκατ. ευρώ από 6,51 εκατ. ευρώ. Σε επίπεδο επιμέρους δραστηριοτήτων, οι πωλήσεις εμπορευμάτων μειώθηκαν κατά 14,4%, στα 5,88 εκατ. ευρώ, ενώ οι πωλήσεις προϊόντων υποχώρησαν ηπιότερα, κατά 5,2%, στα 10,17 εκατ. ευρώ.
Πέρασε σε ζημιές
Η εικόνα αλλάζει αισθητά χαμηλότερα στην κατάσταση αποτελεσμάτων. Τα κέρδη προ τόκων και φόρων υποχώρησαν στα 87,3 χιλ. ευρώ από 883,2 χιλ. ευρώ, καταγράφοντας πτώση 90,1%. Το λειτουργικό περιθώριο περιορίστηκε έτσι στο 0,54% του κύκλου εργασιών από 5% έναν χρόνο νωρίτερα.
Τα έξοδα διοίκησης αυξήθηκαν κατά 3%, στα 2,77 εκατ. ευρώ, ενώ τα έξοδα διάθεσης μειώθηκαν κατά 4,2%, στα 8,75 εκατ. ευρώ. Οι δαπάνες έρευνας και ανάπτυξης διαμορφώθηκαν σε 456 χιλ. ευρώ, μειωμένες κατά 5,3%, ενώ τα λοιπά συνήθη έσοδα περιορίστηκαν κατά 14,7%, στα 1,68 εκατ. ευρώ.
Στο αποτέλεσμα προ φόρων, η εταιρεία πέρασε από κέρδη 543,1 χιλ. ευρώ το 2024 σε ζημιές 253,1 χιλ. ευρώ το 2025. Πρόκειται για αρνητική μεταβολή περίπου 796 χιλ. ευρώ μέσα σε έναν χρόνο.
Αντίστοιχα, μετά από φόρους καταγράφηκαν ζημιές 271,2 χιλ. ευρώ, έναντι καθαρών κερδών 462,3 χιλ. ευρώ το 2024, δηλαδή αντιστροφή αποτελέσματος κατά περίπου 733,5 χιλ. ευρώ. Εξαιτίας του ζημιογόνου αποτελέσματος, το διοικητικό συμβούλιο δεν προτείνει διανομή μερίσματος ούτε σχηματισμό τακτικού αποθεματικού.
Μικρότερο απόθεμα και απαιτήσεις, υψηλότερος δανεισμός
Στον ισολογισμό, η εικόνα δείχνει περιορισμό του κεφαλαίου κίνησης αλλά παράλληλα αύξηση του τραπεζικού δανεισμού. Το κυκλοφορούν ενεργητικό μειώθηκε κατά 10,84%, στα 9,77 εκατ. ευρώ, από 10,96 εκατ. ευρώ. Τα αποθέματα περιορίστηκαν κατά περίπου 8,7%, στα 7,29 εκατ. ευρώ, ενώ οι εμπορικές απαιτήσεις υποχώρησαν κατά 17,7%, στις 941,9 χιλ. ευρώ. Τα ταμειακά διαθέσιμα παρέμειναν ουσιαστικά σταθερά, στα 943,4 χιλ. ευρώ, αυξημένα κατά 0,9%. Στην άλλη πλευρά του ισολογισμού, οι συνολικές υποχρεώσεις μειώθηκαν κατά 8,87%, στα 7,76 εκατ. ευρώ. Ιδιαίτερα σημαντική ήταν η μείωση των εμπορικών υποχρεώσεων κατά 33,9%, στα 1,05 εκατ. ευρώ από 1,59 εκατ. ευρώ. Οι βραχυπρόθεσμες υποχρεώσεις περιορίστηκαν κατά 15,9%, στα 5,84 εκατ. ευρώ.
Αντίθετα, ο τραπεζικός δανεισμός αυξήθηκε κατά 7,03%, στα 4,67 εκατ. ευρώ. Η αύξηση συνδέεται μεταξύ άλλων με την έκδοση κοινού ομολογιακού δανείου 1 εκατ. ευρώ με την Τράπεζα Πειραιώς και κάλυψη του Ευρωπαϊκού Ταμείου Επενδύσεων, με σκοπό τη χρηματοδότηση κεφαλαίου κίνησης και επενδύσεων. Για το δάνειο έχει δεσμευθεί προθεσμιακή κατάθεση 200 χιλ. ευρώ. Ο καθαρός δανεισμός αυξήθηκε κατά 8,7%, στα 3,73 εκατ. ευρώ, με τον λόγο καθαρού δανεισμού προς ίδια κεφάλαια να ανεβαίνει στο 49,85% από 44,26%. Παρόλα αυτά, ο δείκτης γενικής ρευστότητας βελτιώθηκε σε 1,67 από 1,58, λόγω της μεγαλύτερης μείωσης των βραχυπρόθεσμων υποχρεώσεων σε σχέση με το κυκλοφορούν ενεργητικό. Η καθαρή θέση υποχώρησε κατά 3,5%, στα 7,48 εκατ. ευρώ, ενσωματώνοντας τις ζημιές της χρήσης.
Λιγότερο προσωπικό, σχεδόν αμετάβλητο μισθολογικό κόστος
Ενδιαφέρον παρουσιάζει και η εξέλιξη της απασχόλησης. Ο μέσος αριθμός εργαζομένων μειώθηκε στους 235 από 246 το 2024, πτώση 4,5%. Οι συνολικές αμοιβές και επιβαρύνσεις προσωπικού, ωστόσο, παρέμειναν σχεδόν αμετάβλητες, στα 6,11 εκατ. ευρώ από 6,10 εκατ. ευρώ, σημειώνοντας οριακή αύξηση 0,3%.
Κλείσιμο ζημιογόνων σημείων και στροφή στα outlets
Η βασική προτεραιότητα της διοίκησης για το 2026 είναι ξεκάθαρη. Όπως αναφέρει η έκθεση διαχείρισης, «η Εταιρεία στοχεύει για το 2026 στην επαναφορά στην κερδοφορία και στην ενίσχυση της θέσης της στην αγορά».
Κεντρικό μέρος του σχεδίου είναι ο εξορθολογισμός του δικτύου. Η εταιρεία περιγράφει τη στρατηγική ως «παύση λειτουργίας Εταιρικών σημείων με αρνητική άμεση Λειτουργική Κερδοφορία», με την πελατεία τους είτε να μεταφέρεται σε γειτονικά καταστήματα είτε τα σημεία να αντικαθίστανται. Παράλληλα, προβλέπεται ανάπτυξη outlet καταστημάτων, με στόχο και την αύξηση της ταχύτητας κυκλοφορίας των αποθεμάτων.
Μέσα στο 2026 σταμάτησαν τη λειτουργία τους πέντε σημεία, σε Μητροπόλεως, Καλλιθέα και Νέα Σμύρνη στην Αττική και Ευκλείδη και Τσιμισκή στην Θεσσαλονίκη. Την ίδια περίοδο ξεκίνησε νέο κατάστημα στην Καλλιθέα και outlet στη Χαριλάου, ενώ για το τέταρτο τρίμηνο του έτους έχει προγραμματιστεί νέο outlet στο Ίλιον.
Στο τέλος του 2025 η εταιρεία διέθετε 29 ενεργά εταιρικά υποκαταστήματα, εκ των οποίων 19 στην Αθήνα, εννέα στη Θεσσαλονίκη και ένα στη Χαλκίδα. Σε επίπεδο συνολικού δικτύου, η Creamteam αναφέρει 83 καταστήματα λιανικής στην Ελλάδα.
Βαλκάνια και εξαγωγές το επόμενο στοίχημα
Παράλληλα με την αναδιάρθρωση του εγχώριου δικτύου, η διοίκηση ανοίγει περισσότερο το παιχνίδι στο εξωτερικό. Από το πρώτο τρίμηνο του 2026 λειτουργούν δύο σημεία Dust+Cream στη Βόρεια Μακεδονία μέσω Master Franchise, ενώ εξετάζονται η Βουλγαρία, η Σερβία και η Αλβανία.
Η εταιρεία διαθέτει ήδη παρουσία στην Κύπρο μέσω θυγατρικής με πέντε καταστήματα και επιδιώκει να ενισχύσει τις εξαγωγές σε αγορές όπως η Πολωνία, η Ισπανία, η Λιθουανία και το Αζερμπαϊτζάν. Στο ίδιο πλάνο εντάσσεται η συμμετοχή στις Cosmoprof της Μπολόνια, PLMA του Άμστερνταμ και Beautyworld στο Ντουμπάι, με έμφαση και στην παραγωγή προϊόντων ιδιωτικής ετικέτας.
Στην ελληνική αγορά, η Creamteam σχεδιάζει παράλληλα αναβάθμιση του CRM και μεγαλύτερη αξιοποίηση της πελατειακής βάσης της, η οποία σύμφωνα με την έκθεση ξεπερνά τα 550.000 εγγεγραμμένα μέλη.
Η επιφύλαξη του ορκωτού ελεγκτή
Στις οικονομικές καταστάσεις υπάρχει, πάντως, και έκθεση ελέγχου με γνώμη με επιφύλαξη. Ο ορκωτός ελεγκτής αναφέρει ότι σε προηγούμενες χρήσεις δεν είχαν πραγματοποιηθεί αποσβέσεις κτιρίων περίπου 300 χιλ. ευρώ, με αποτέλεσμα κτίρια και ίδια κεφάλαια να εμφανίζονται ισόποσα αυξημένα.
Παράλληλα, εντοπίζει επισφαλείς και επίδικες απαιτήσεις περίπου 157 χιλ. ευρώ, για τις οποίες έχει σχηματιστεί απομείωση 54 χιλ. ευρώ, χαμηλότερη κατά περίπου 103 χιλ. ευρώ από εκείνη που κρίνει αναγκαία. Αθροιστικά, τα δύο ζητήματα αντιστοιχούν σε περίπου 403 χιλ. ευρώ επίδραση στην εμφανιζόμενη καθαρή θέση, ποσό που αντιστοιχεί σε περίπου 5,4% των δημοσιευμένων ιδίων κεφαλαίων στο τέλος του 2025.
Για τα υπόλοιπα στοιχεία, ο ελεγκτής αναφέρει ότι, με εξαίρεση τις επιπτώσεις των συγκεκριμένων θεμάτων, οι χρηματοοικονομικές καταστάσεις παρουσιάζουν εύλογα την οικονομική θέση και επίδοση της εταιρείας.